
Spis treści
- Czym jest faktura z KSeF – bez wchodzenia w przepisy
- Nasza przykładowa sytuacja
- Krok pierwszy: przeczytaj fakturę jak księgowa
- Krok drugi: kontrahenci
- Krok trzeci: faktury z jedną pozycją
- Krok czwarty: faktury z wieloma pozycjami i rozbicie kosztu
- Krok piąty: kontrola – dekret do importu
- Dalej: od faktury do przelewu
- Trudne miejsca i najczęstsze problemy
- Plan lekcji
- Do omówienia z klasą
- Zadania bez komputera
- Wsparcie i rozszerzenia
- Plan awaryjny
- Materiały do tego modułu
- Dlaczego to ważne ćwiczenie
W module 5 uczniowie księgowali trzy faktury opisane w ramce. W prawdziwym biurze faktur jest kilkadziesiąt miesięcznie, każda wygląda trochę inaczej, a coraz częściej przychodzą przez Krajowy System e-Faktur. Ten moduł to „miesiąc w dziale księgowym”: uczniowie dostają z generatora faktur komplet dokumentów w układzie wizualizacji KSeF – z jedną pozycją i z wieloma, z różnymi stawkami – i księgują je w Weles3 tak, jak robi to księgowa wspólnoty.
Czym jest faktura z KSeF – bez wchodzenia w przepisy#
Faktura w Krajowym Systemie e-Faktur to plik XML o ustalonej strukturze logicznej (obecna nazywa się FA(3) i jest opublikowana na stronie ksef.podatki.gov.pl). To, co widzi człowiek, to jej wizualizacja: sekcje Sprzedawca i Nabywca, Szczegóły, Pozycje, Podsumowanie stawek podatku, Płatność. Generator tworzy oba elementy: wizualizację do druku i plik XML o tej strukturze. Uczniowie mogą otworzyć XML w przeglądarce i odnaleźć w nim te same dane co na wydruku (np. P_15 to kwota należności ogółem).
W Weles3 faktury z KSeF po autoryzacji zasobu trafiają do okien Akceptacja dokumentów i Obieg dokumentów (Odbieranie faktur z KSeF). W szkole nie łączymy się z KSeF, więc faktury z generatora księgujemy ręcznie przez Dodaj dokument – dokładnie tak, jak opisuje to instrukcja Księgowanie faktur kosztowych. Zasady prawne dotyczące KSeF omawia nauczyciel przedmiotów ekonomicznych na podstawie aktualnych źródeł.
Nasza przykładowa sytuacja#
Zadanie: koszty wspólnoty za marzec
Do biura przyszło 10 faktur dla wspólnoty z generatora (numer zestawu od nauczyciela): sprzątanie, ciepło (opłata stała i zmienna), woda i ścieki, energia, winda, domofon, deratyzacja, zarządca, kominiarz i remont klatki. Część faktur ma jedną pozycję, część kilka.
Do zrobienia: sprawdzić faktury, dodać brakujących kontrahentów, zaksięgować wszystkie koszty marca w jednym dekrecie i skontrolować salda kont 202 i 400.
Krok pierwszy: przeczytaj fakturę jak księgowa#
Zanim cokolwiek trafi do ksiąg, ktoś sprawdza dokument. Uczniowie dostają wydruki z generatora (przycisk „Drukuj wszystkie / zapisz PDF”) i dla każdej faktury wypełniają kartę kontroli:
- czy nabywcą jest nasza wspólnota (nazwa, NIP, adres),
- kto jest sprzedawcą, czy mamy go już jako kontrahenta,
- okres albo data wykonania usługi, termin płatności, numer rachunku,
- czy suma pozycji zgadza się z podsumowaniem stawek i z kwotą należności,
- na jakie konta kosztów trzeba ją rozbić (np. ciepło: opłata stała i zmienna).
Krok drugi: kontrahenci#
Zakładka Zasoby → menu Zasoby → Edytuj kontrahentów → Nowy: NIP, nazwa, klucz (krótka nazwa), adres, konto bankowe, e-mail, telefon – wszystko jest w tabeli „Kontrahenci” w generatorze. System nadaje każdemu kontrahentowi konto 202 (np. 202-000000039). Uczniowie przepisują te numery do generatora (kolumna „Konto 202 w Weles3”) – dzięki temu „Dekret do importu” będzie zgodny z ich bazą.
Dokumentacja przypomina: kontrahenci są wspólni dla wszystkich nieruchomości w bazie, raz wpisanego NIP-u się nie zmienia, a firmy A nie „przerabia” się w firmę B.
Krok trzeci: faktury z jedną pozycją#
Zakładka Dekrety → menu Dokumenty → Dodaj dokument:
Typ dokumentu FK→Faktury,Data księgowania→ ostatni dzień marca,Opis dokumentu→ „Koszty 03-RRRR”,- dla każdej faktury pozycja:
Data pozycji(data wystawienia),Termin płatności,Konto Wn→ konto kosztów 400-…,Konto Ma→ konto kontrahenta 202-…,Dowód→ numer faktury,Treść,Wartość→ kwota brutto,St. VATbez zmian,Dodaj.
Pole Numer KSeF zostaje puste – faktury szkoleniowe go nie mają. Na koniec Zatwierdź. Dokumentacja zwraca uwagę, że większość użytkowników prowadzi koszty w jednym dekrecie na miesiąc i dopisuje kolejne faktury przez Edytuj dokument.

Krok czwarty: faktury z wieloma pozycjami i rozbicie kosztu#
Faktura z kilkoma pozycjami, które trafiają na to samo konto kosztów (np. sprzątanie + mycie okien), to nadal jedna pozycja w dekrecie – kwota brutto całej faktury. Inaczej jest, gdy pozycje należą do różnych kont. Dokumentacja opisuje rozbicie tak:
- pierwsza pozycja:
Konto Wnpuste,Konto Ma→ 202 dostawcy, kwota całej faktury, - kolejne pozycje:
Konto Wn→ 400 (np. ciepło – opłata stała),Konto Mapuste, kwota części, - i dalej dla następnych kont (ciepło – opłata zmienna).
Suma części musi być równa kwocie faktury. Generator liczy te części tak samo (z proporcjonalnym podziałem VAT i ewentualnym groszem różnicy na ostatnim koncie) – uczniowie porównują swoje liczby z tabelą „Dekret do importu”.
Krok piąty: kontrola – dekret do importu#
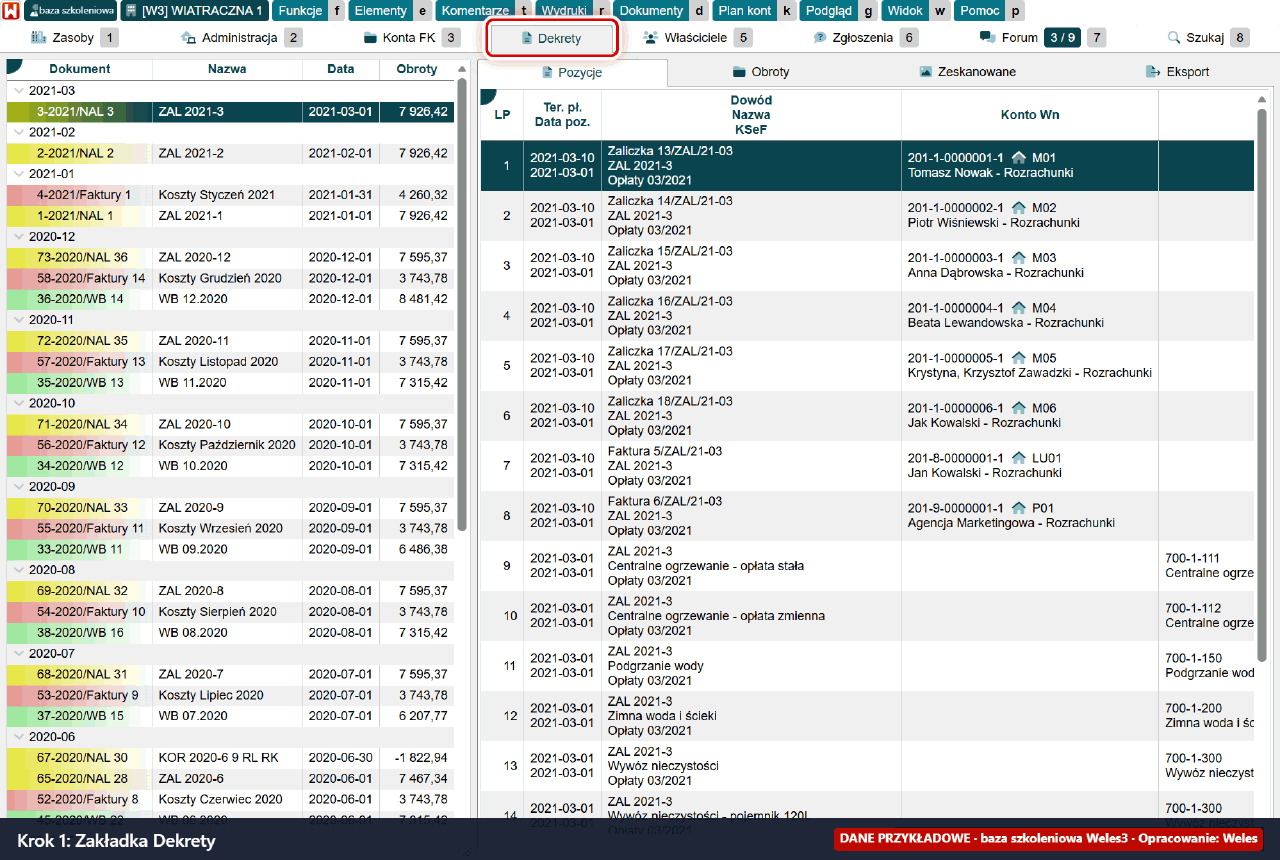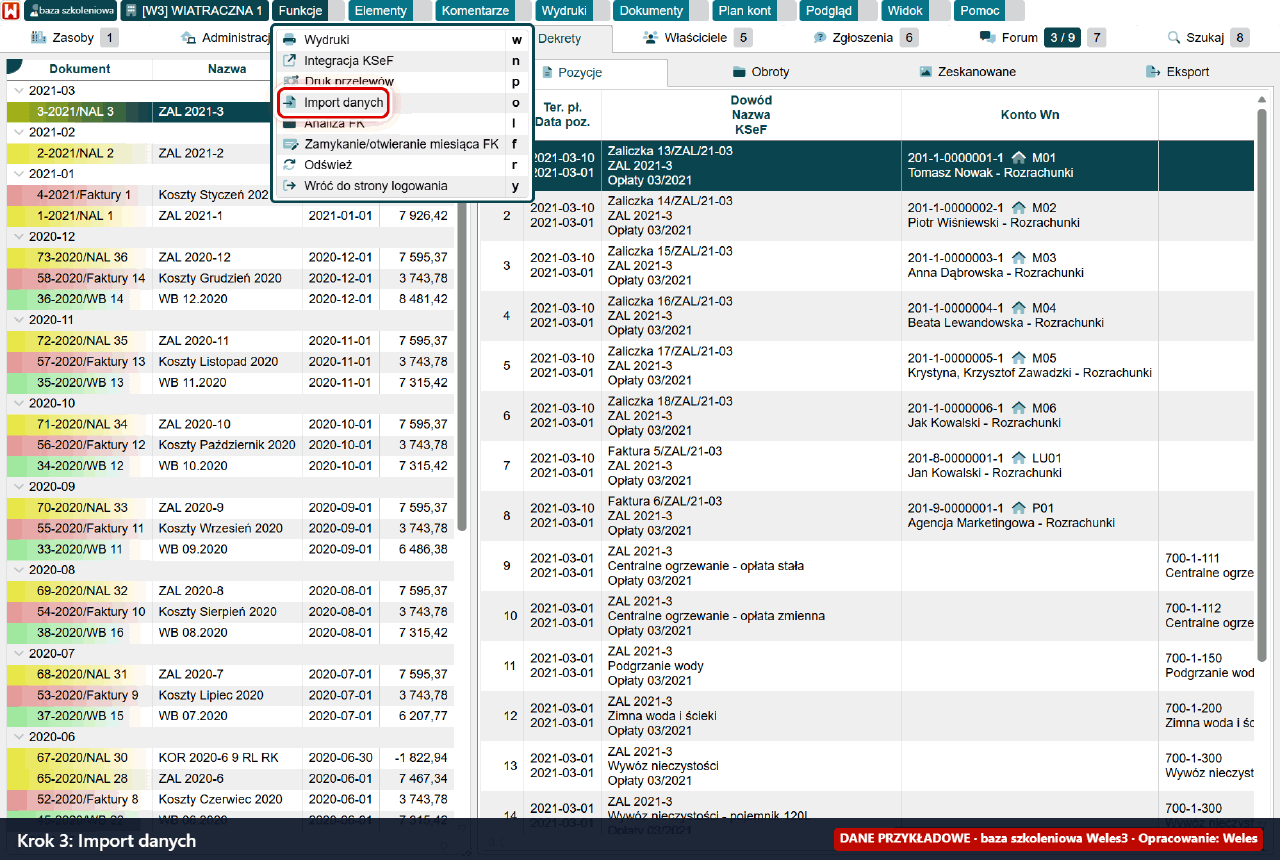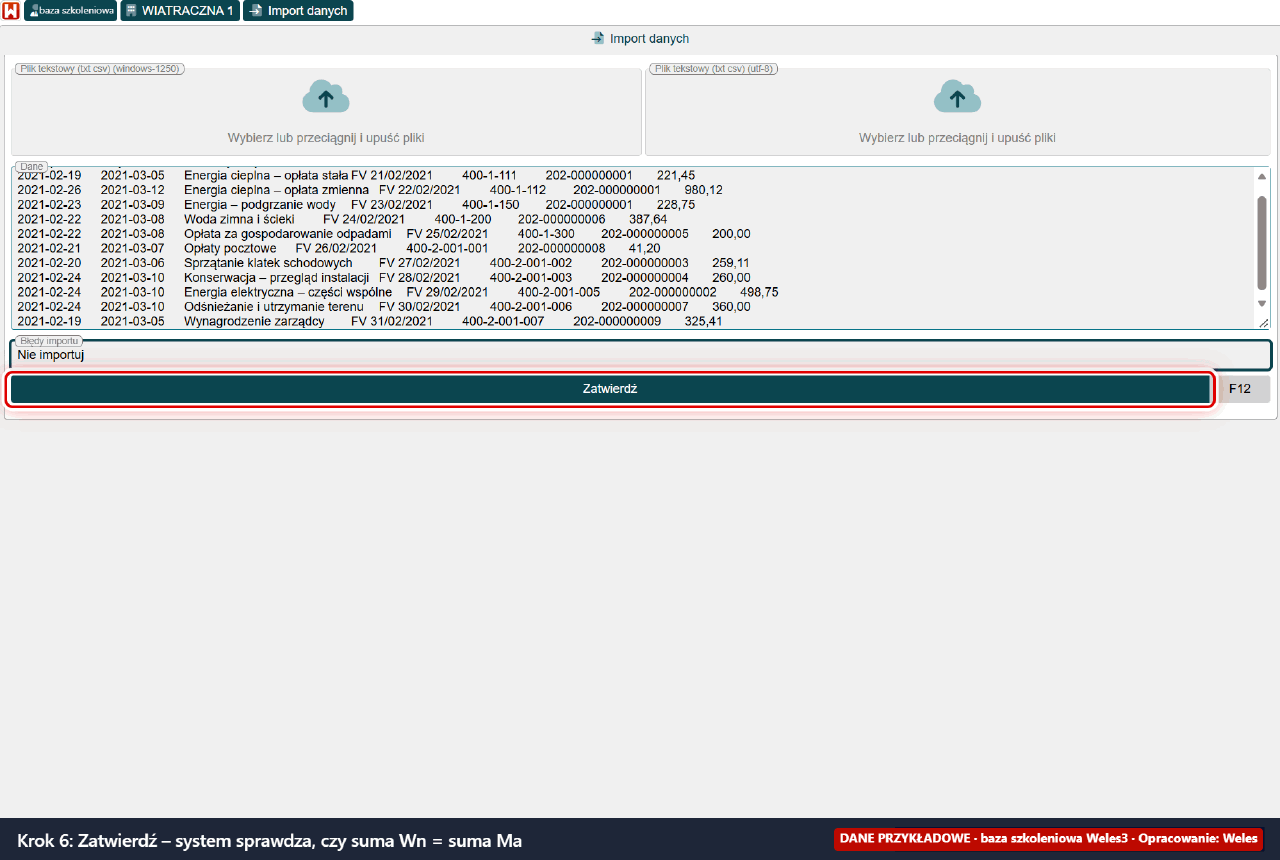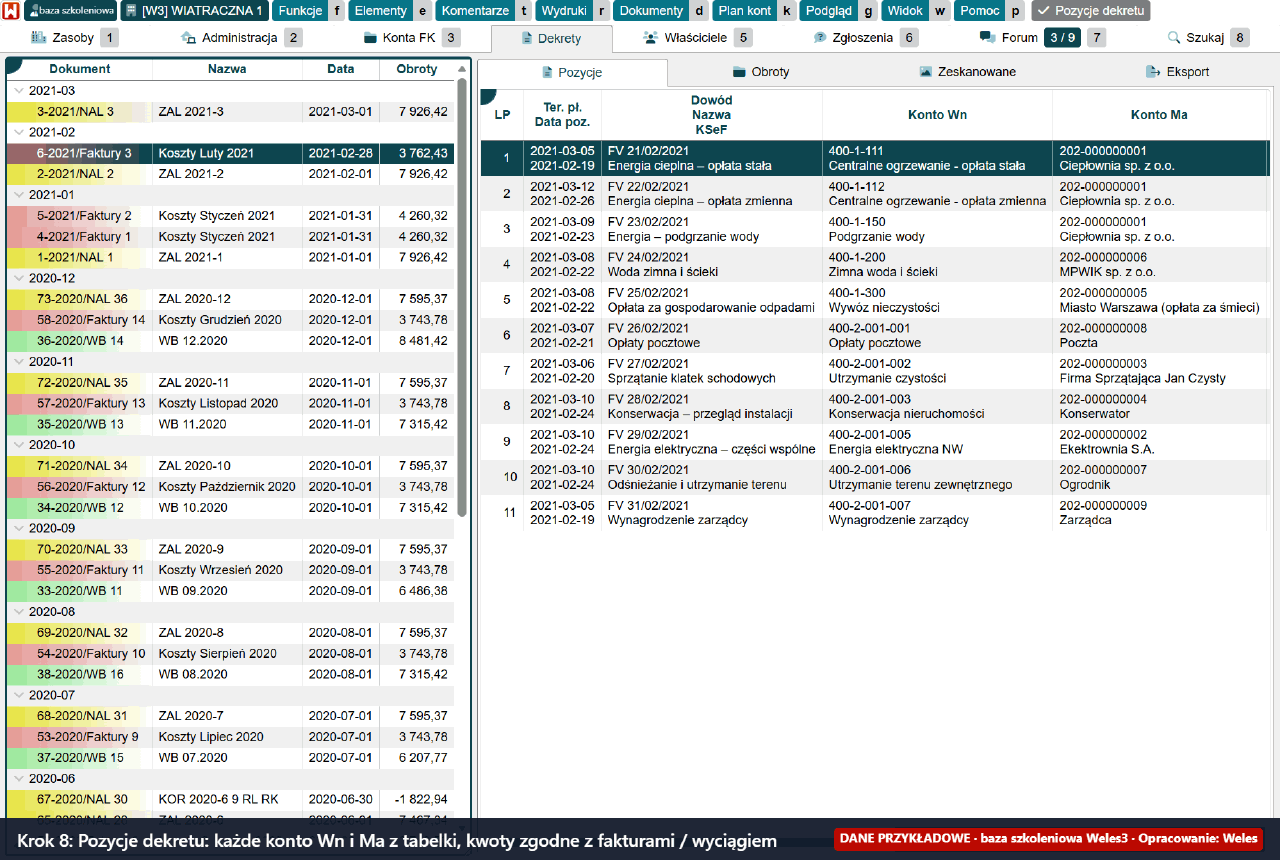
Tabela „Dekret do importu” w generatorze ma format z instrukcji Eksport/Import dekretów: nagłówek W3ImpDok Faktury RRRR-MM-DD Nazwa i wiersze po 7 kolumn (data pozycji, termin, treść, dowód, konto Wn, konto Ma, kwota). Dwa sposoby użycia:
- klucz do sprawdzenia – uczniowie porównują swój ręczny dekret z tabelą pozycja po pozycji,
- import w bazie testowej – zakładka
Dekrety→ menuFunkcje→Import danych, wklejenie tabeli i porównanie dwóch dekretów. Suma Wn i Ma musi być równa, inaczej system zgłosi błąd.
Na koniec zakładka Konta FK: saldo każdego konta 202 = suma nieopłaconych faktur dostawcy, obroty kont 400 = koszty marca według rodzajów.
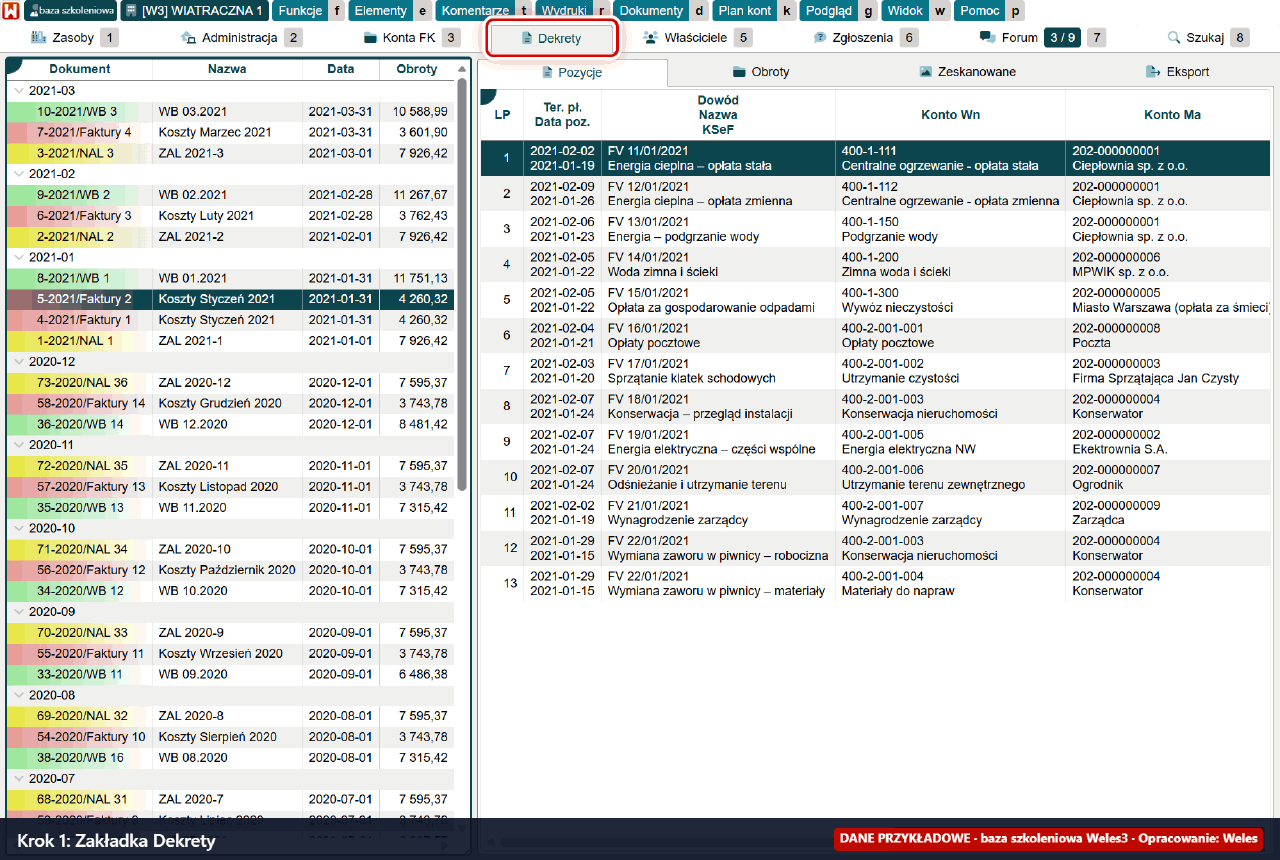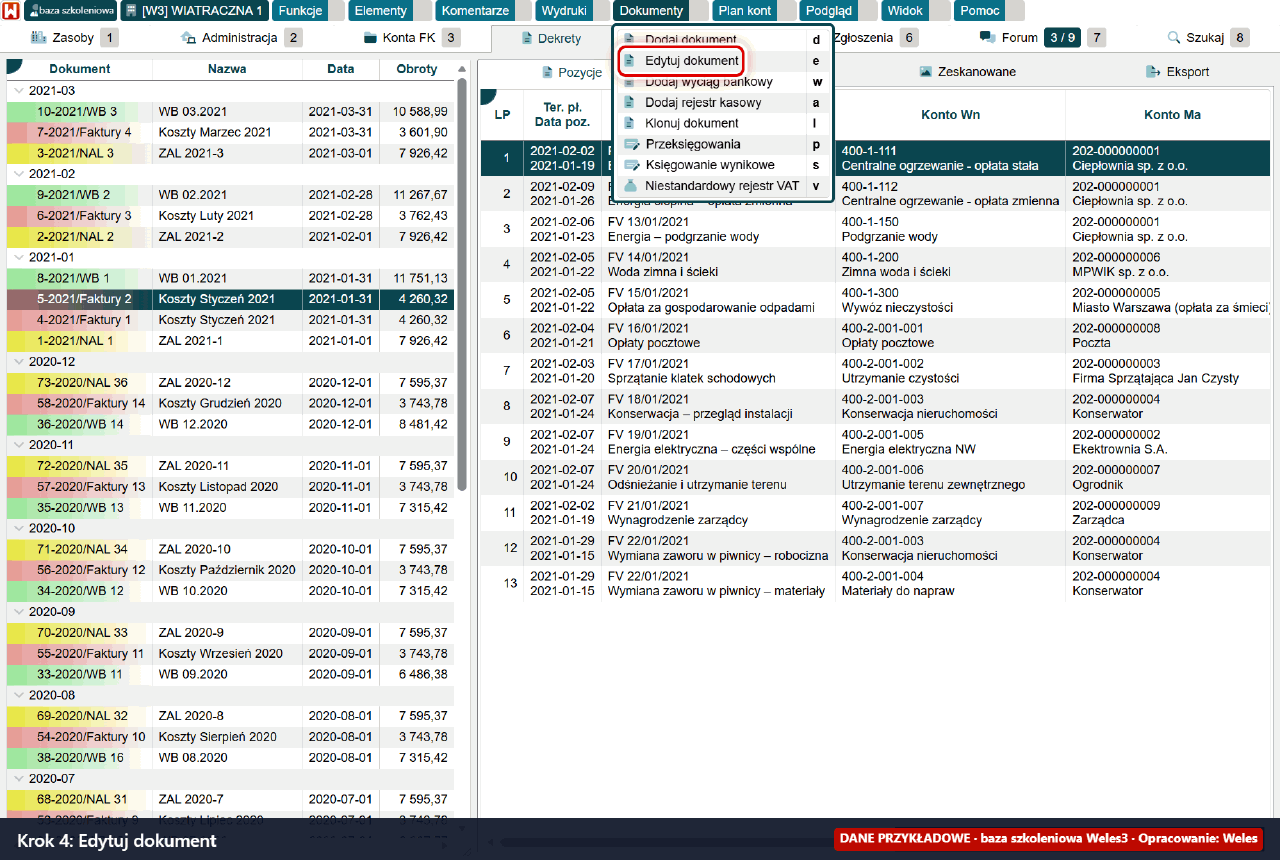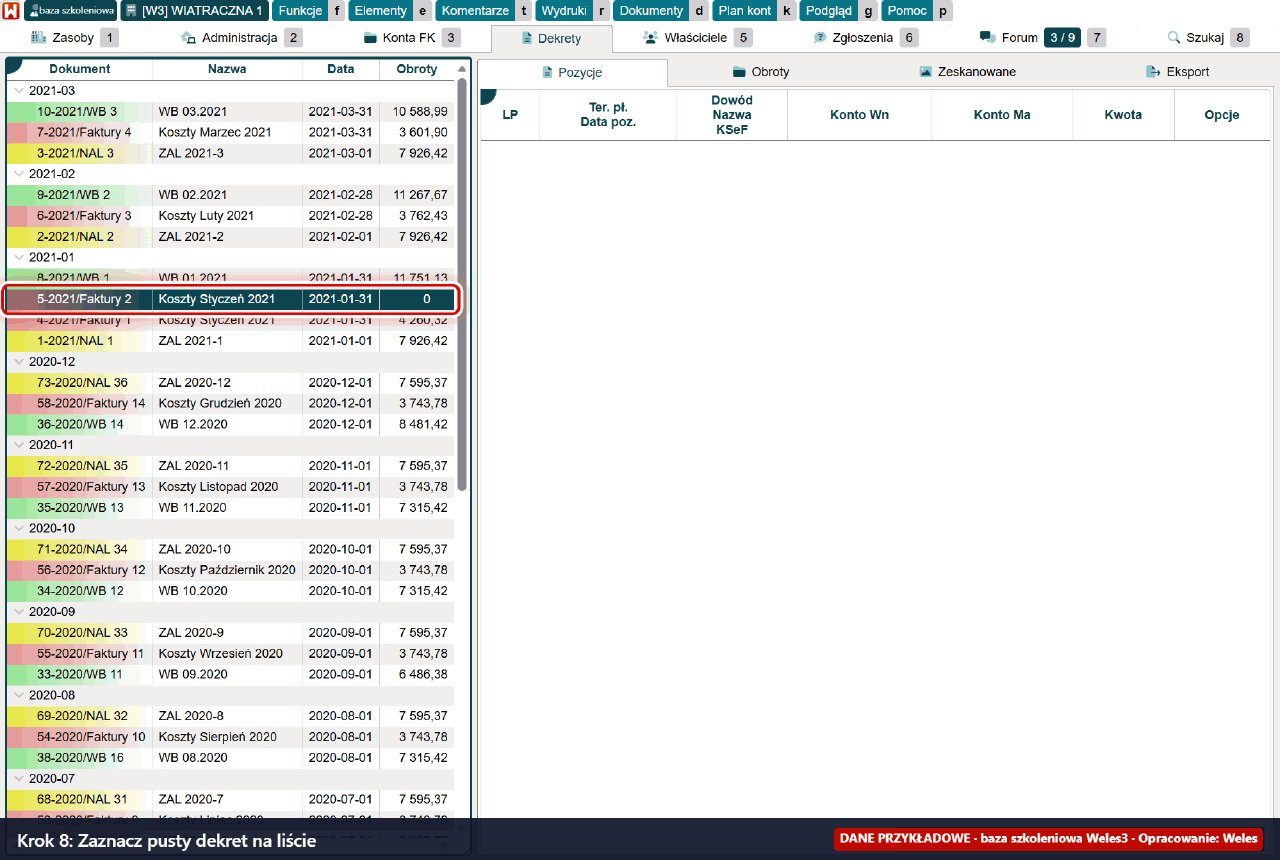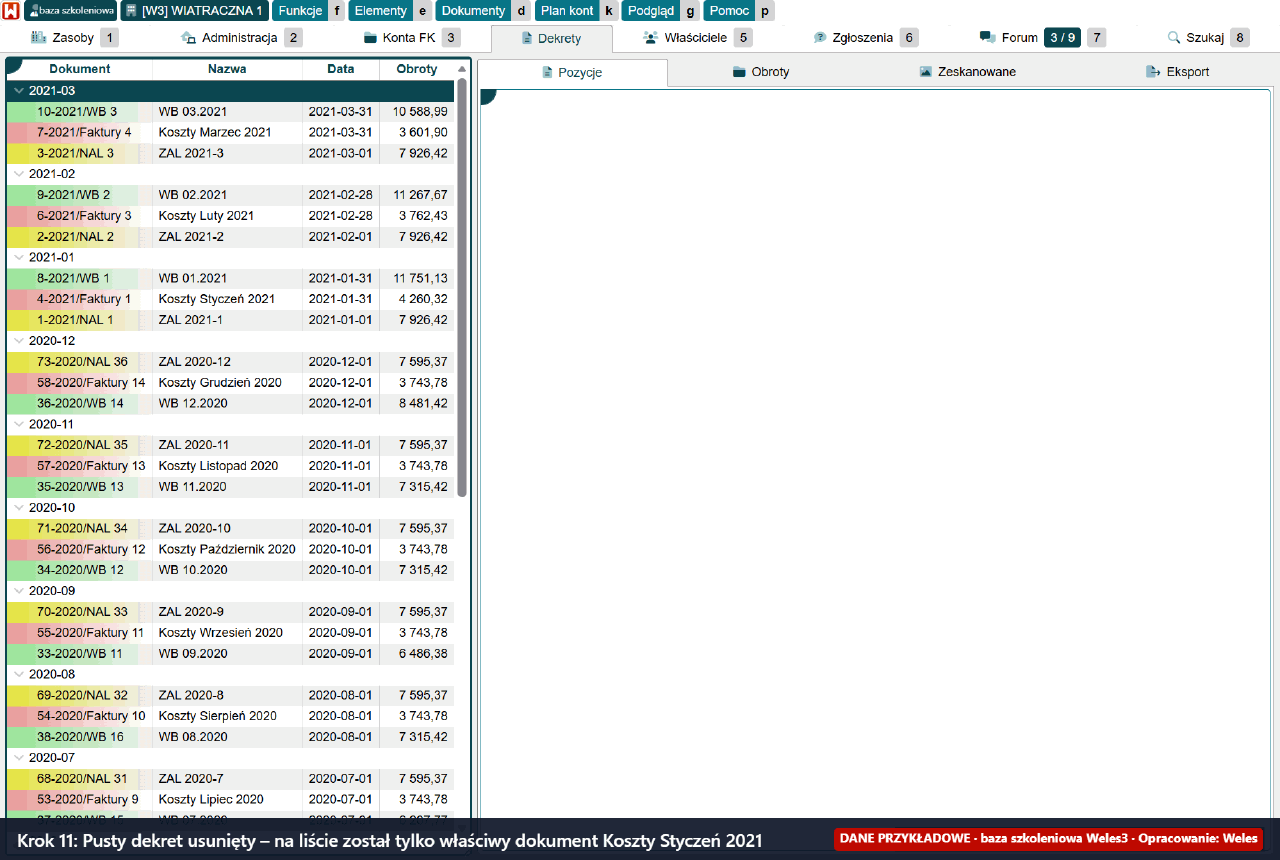
Zaimportowałeś ten sam dekret dwa razy? Usuwa się tylko pusty dekret: w zakładce Dekrety najpierw ikonką X usuwamy wszystkie pozycje w menu Dokumenty → Edytuj dokument, potem menu Dokumenty → Usuń dokument.
Dalej: od faktury do przelewu#
Zaksięgowane faktury to punkt wyjścia do płacenia dostawcom (eksport zapłat, druk przelewów). A generator wyciągu z tym samym numerem zestawu pokazuje te same faktury opłacone w kwietniu – można więc zamknąć całe koło: faktura → dekret → zapłata → wyciąg → saldo 202 równe zero.
Trudne miejsca i najczęstsze problemy#
Te sytuacje wystąpiły przy imporcie faktur z generatora do czterech wspólnot naszej bazy szkoleniowej (co miesiąc od stycznia 2021 do sierpnia 2022).
| Co widzi uczeń | Dlaczego tak jest | Co zrobić |
|---|---|---|
Po imporcie lista w Dekrety jest pusta | Lista odświeża się dopiero po Funkcje → Odśwież. | Najpierw Odśwież. Kto importuje drugi raz, dubluje faktury – tak stało się w LIPOWA 3. |
| Zdublowany dekret | Podwójny import. | Edytuj dokument → X przy każdej pozycji → Zatwierdź → Odśwież → Usuń dokument (usunąć można tylko pusty dekret). |
| Pierwszy wiersz nie jest nagłówkiem dekretu | Tabela W3ImpDok zaczyna się od wiersza „W3ImpDok Faktury”, datą i opisem (np. „W3ImpDok Faktury 2022-08-31 Koszty Sierpień 2022”), a pozycje mają kolejność: data pozycji, termin, treść, dowód, konto Wn, konto Ma, kwota. | Porównać z prawdziwym dekretem z bazy (materiały, moduł 5). |
| Data pozycji jest późniejsza niż data dokumentu | Import to przyjmuje – dlatego łatwo o pomyłkę w miesiącu. | Sprawdzić, czy koszty marca mają datę w marcu (zadanie C w karcie pracy). |
| Konto 202 dostawcy z generatora nie pasuje do bazy | Numery 202-000000NNN nadaje system w kolejności zakładania kontrahentów. | Wpisać w generatorze numery kont z bazy (Konta FK) przed kopiowaniem tabeli. |
| Brak konta kosztów, np. dla c.o. | W planie kont nie ma jeszcze tej analityki. | Konta FK → Dodaj podkonto (pole Numer – tylko końcówka). |
| Kwota netto zamiast brutto | Wspólnota, która nie odlicza VAT, księguje koszt brutto. | Wn 400 = kwota do zapłaty z faktury. |
Plan lekcji#
Moduł 23 serii ćwiczeń na Weles3: 4 lekcje po 45 minut, piąta dla chętnych. Wymaga modułu 5; dobrze łączy się z modułami 18 i 6.
Lekcja 1: czytamy faktury (bez komputera)#
- Cele: uczeń odnajduje na fakturze w układzie KSeF dane sprzedawcy i nabywcy, okres, termin, rachunek, pozycje i podsumowanie stawek; sprawdza zgodność sum; wskazuje konta kosztów.
- Kryteria sukcesu: karta kontroli wypełniona poprawnie dla co najmniej 4 faktur; uczeń wskazuje fakturę, którą trzeba rozbić na kilka kont.
- Metody i formy: analiza dokumentów, praca w parach.
- Środki: wydruki faktur z generatora, karta pracy do modułu 23.
- Przebieg: wstęp (10 min): droga faktury w biurze zarządcy i wizualizacja KSeF · część główna (25 min): karty kontroli · podsumowanie (10 min): pułapki – zły nabywca, suma pozycji, okres.
- Sprawdzenie: karta kontroli.
Lekcja 2: kontrahenci i faktury z jedną pozycją#
- Cele: uczeń dodaje kontrahentów i księguje faktury jednopozycyjne w jednym dekrecie kosztów.
- Kryteria sukcesu: kontrahenci mają konta 202; dekret „Koszty 03-RRRR” zawiera faktury jednopozycyjne z poprawnymi kontami i kwotami brutto.
- Metody i formy: pokaz z objaśnieniem, ćwiczenie w systemie.
- Środki: komputery z bazą testową, tabela „Kontrahenci” z generatora.
- Przebieg: wstęp (10 min): pokaz jednej faktury · część główna (25 min): kroki drugi i trzeci · podsumowanie (10 min): wpisanie kont 202 do generatora.
- Sprawdzenie: dekret w zakładce Dekrety.
Lekcja 3: faktury wielopozycyjne i rozbicie kosztu#
- Cele: uczeń księguje faktury z wieloma pozycjami, rozbija koszt na kilka kont i poprawia pozycję przez Edytuj dokument.
- Kryteria sukcesu: faktura za ciepło ma jedną pozycję na koncie dostawcy i dwie na kontach kosztów; sumy się zgadzają.
- Metody i formy: ćwiczenie w systemie, praca indywidualna, kontrola w parach.
- Środki: komputery, tabela „Dekret do importu” (u nauczyciela).
- Przebieg: wstęp (10 min): rozbicie kosztu na tablicy · część główna (25 min): krok czwarty · podsumowanie (10 min): najczęstsze pomyłki (netto zamiast brutto, zła strona konta).
- Sprawdzenie: porównanie z kluczem.
Lekcja 4: kontrola i import dekretu#
- Cele: uczeń porównuje własne księgowanie z dekretem do importu, importuje dekret w bazie testowej, kontroluje salda 202 i obroty 400.
- Kryteria sukcesu: różnice między dekretami są wyjaśnione; saldo każdego konta 202 odpowiada fakturom dostawcy.
- Metody i formy: ćwiczenie w systemie, praca w parach, dyskusja.
- Środki: komputery z bazą testową.
- Przebieg: wstęp (5 min): po co kontrola · część główna (30 min): krok piąty · podsumowanie (10 min): ręcznie czy importem – kiedy które?
- Sprawdzenie: lista różnic i ich wyjaśnienie.
Lekcja 5 (dla chętnych): od faktury do wyciągu#
Eksport zapłat dla tych faktur (moduł 18), a potem wyciąg z generatora (moduł 6) i sprawdzenie, czy salda kont 202 spadły do zera.
Do omówienia z klasą#
- Kto sprawdza fakturę? Dlaczego księgowa nie powinna księgować faktury, której nikt nie potwierdził merytorycznie (moduł 18 – obieg i akceptacja)?
- Brutto czy netto? Dlaczego wspólnota, która nie rozlicza VAT, księguje koszt w kwocie brutto? Kiedy byłoby inaczej (instrukcja „Księgowanie kosztów z VAT”)?
- Jeden dekret czy wiele? Zalety prowadzenia kosztów miesiąca w jednym dekrecie.
- Fałszywa faktura: jak rozpoznać fakturę, która nie dotyczy wspólnoty albo ma podejrzany numer rachunku?
Zadania bez komputera#
- Zadanie A: karta kontroli faktury – dla wydruków z generatora.
- Zadanie B: rozbicie kosztu. Faktura za ciepło z generatora: rozpisz pozycje dekretu (Wn, Ma, kwota) i sprawdź sumę.
- Zadanie C: znajdź błąd. Dekret z trzema błędami (netto zamiast brutto, zamienione strony, zła data księgowania) – uczniowie wskazują i poprawiają.
Wsparcie i rozszerzenia#
- Dla potrzebujących wsparcia: zestaw z samymi fakturami jednopozycyjnymi (w generatorze „zawsze jedna pozycja”), gotowa lista kont kosztów.
- Dla szybszych: zestaw „zawsze kilka pozycji” i wszystkie rodzaje kosztów; porównanie wizualizacji z plikiem XML (odnalezienie pól
P_13_1,P_14_1,P_15).
Plan awaryjny#
Bez systemu: lekcja 1 i zadania B–C działają w całości; księgowanie uczniowie rozpisują na kontach teowych i w tabeli dekretu na papierze, a w systemie wprowadzą je, gdy będzie dostępny.
Materiały do tego modułu#
- Generator faktur kosztowych – faktury (PDF przez druk), pliki XML, kontrahenci i dekret do importu (dane przykładowe).
- Karta pracy – moduł 23 (PDF) – karta kontroli faktury i zadania.
- Plan kont do ćwiczeń (CSV).
- Klucz odpowiedzi do kart pracy (PDF) – dla nauczyciela.
- Plan nauczania – wszystkie moduły w zalecanej kolejności.
- Przykładowe wydruki z bazy szkoleniowej TGN: Dekret faktur kosztowych – sierpień 2022 (PDF) i ten sam dekret w CSV – do porównania z dekretem z generatora. W przewodniku po wydrukach: Dekrety → Pozycje.
Dlaczego to ważne ćwiczenie#
Księgowanie kosztów to codzienność działu księgowego u każdego zarządcy. Uczeń, który przeczytał i zaksięgował kilkanaście różnych faktur – z jedną pozycją, z wieloma, z rozbiciem na konta – nie przestraszy się pierwszego stosu dokumentów w pracy. A to, że faktury wyglądają jak wizualizacje z KSeF, przygotowuje go do tego, co zobaczy w biurze.
System Weles3 jest dostępny dla szkół w ramach programu Weles3 dla Szkół. Jeśli chcesz wdrożyć go w swojej szkole, napisz do nas przez formularz kontaktowy.
Najczęstsze pytania
Czy faktury z generatora są prawdziwymi fakturami z KSeF?
Nie. To dane przykładowe wygenerowane na potrzeby nauczania. Mają układ wizualizacji KSeF i plik XML o strukturze FA(3), ale nie mają numeru KSeF ani kodu QR, są oznaczone znakiem wodnym i stopką „Dane przykładowe”.
Jaką kwotę z faktury księguje wspólnota?
Dokumentacja Weles3 (Księgowanie faktur kosztowych) podaje, że w polu Wartość wpisuje się kwotę brutto z dokumentu – po stronie Wn konto kosztów 400, po stronie Ma konto kontrahenta 202. Księgowanie faktur z VAT u podatnika VAT opisuje osobna instrukcja.
Jak zaksięgować fakturę, którą trzeba podzielić na kilka kont kosztów?
W pierwszej pozycji całą kwotę na koncie dostawcy (Wn puste, Ma 202), a w kolejnych pozycjach podział na konta kosztów (Wn 400, Ma puste). Tak robi się np. z fakturą za ciepło: opłata stała i zmienna.