
Spis treści
- Przykład z bazy szkoleniowej TGN
- Krok pierwszy: lista kontrolna
- Krok drugi: zamknij miesiące i nalicz odsetki
- Krok trzeci: księgowanie wynikowe
- Krok czwarty: wydruki sprawdzające
- Krok piąty: zamknij rok
- Wariant dla zaawansowanych: bilans otwarcia przejmowanej wspólnoty
- Nagranie z bazy szkoleniowej
- Trudne miejsca i najczęstsze problemy
- Plan lekcji
- Do omówienia z klasą
- Zadania bez komputera
- Wsparcie i rozszerzenia
- Plan awaryjny
- Materiały do tego modułu
- Dlaczego to ważne ćwiczenie
Koniec roku to dla zarządcy czas porządków. Wszystkie zaliczki muszą być zaksięgowane, koszty wprowadzone, media i koszty rozliczone, odsetki naliczone, a na koniec księgi trzeba formalnie zamknąć, żeby przygotować sprawozdanie dla wspólnoty. Uczeń kierunku technik gospodarki nieruchomościami powinien przejść tę drogę choć raz w całości, bo zamknięcie roku zbiera wszystko, czego nauczył się wcześniej. Poniżej gotowe ćwiczenie na system Weles3, a w wariancie zaawansowanym także bilans otwarcia wspólnoty przejmowanej od innego zarządcy.
Przykład z bazy szkoleniowej TGN#
To przykład z naszej bazy szkoleniowej, na której przygotowujemy pomoc i wydruki. W bazie szkoły wspólnoty, lokale, osoby i kwoty są inne – uczniowie wykonują te same czynności na wspólnocie ze swojej bazy, a nasze liczby służą do zadań na kartce i do porównania.
Przykład z bazy TGN: zamknięcie roku 2021 we wspólnocie WIERZBOWA 20
W naszej bazie szkoleniowej rok 2021 w WIERZBOWEJ 20 jest zamknięty. Kolejne kroki były takie:
- Zaliczki styczeń–grudzień 2021 zaksięgowane, faktury i wyciągi co miesiąc.
- Rozliczenie wody za I półrocze (RL) i rozliczenie roczne RL + RK: c.o. zmienna +1 086,69 zł, ciepła woda −341,55 zł, zimna woda −720,08 zł, wywóz nieczystości −5 084,06 zł (koszt 14 112 zł, zaliczki 19 196,06 zł) – księgowanie „Korekty RL+RK” z datą 2021-12-31.
- Zamknięcie miesięcy FK do 2021-12, potem
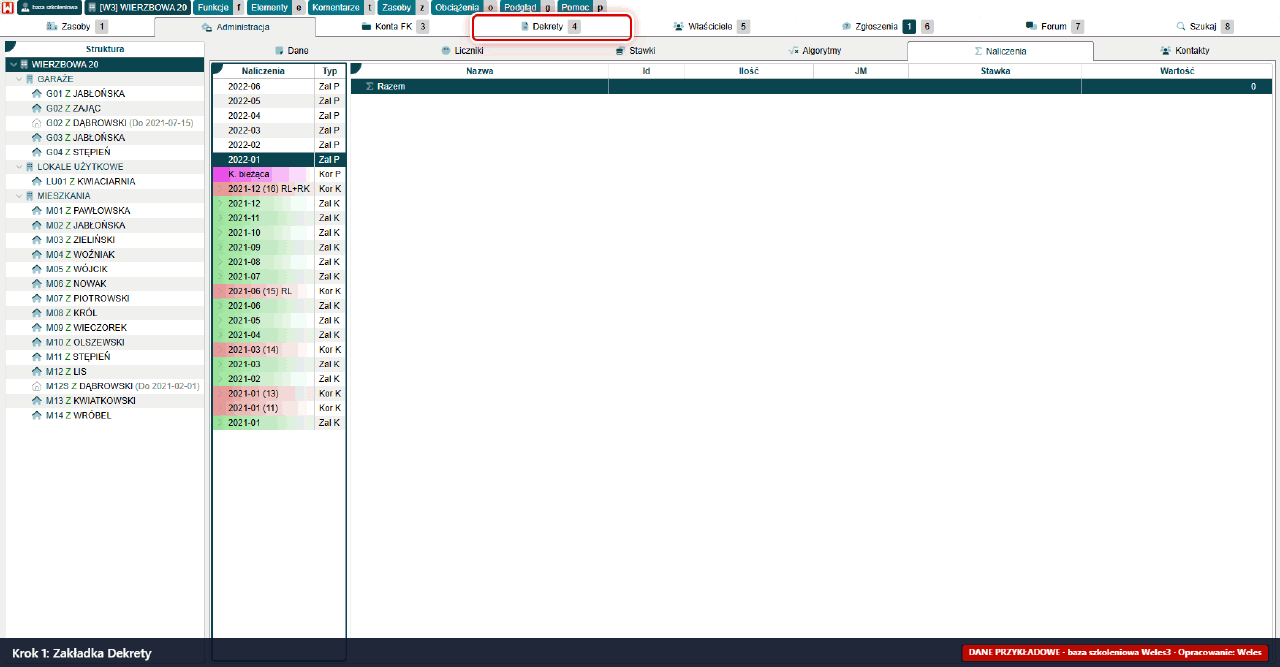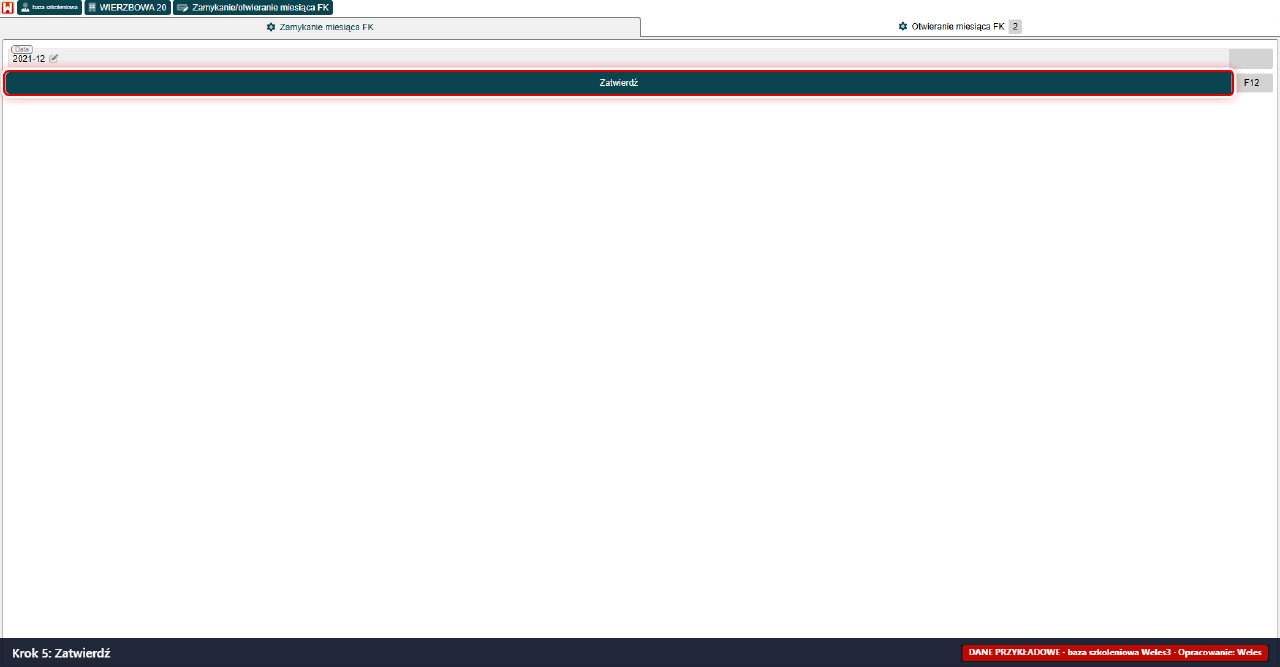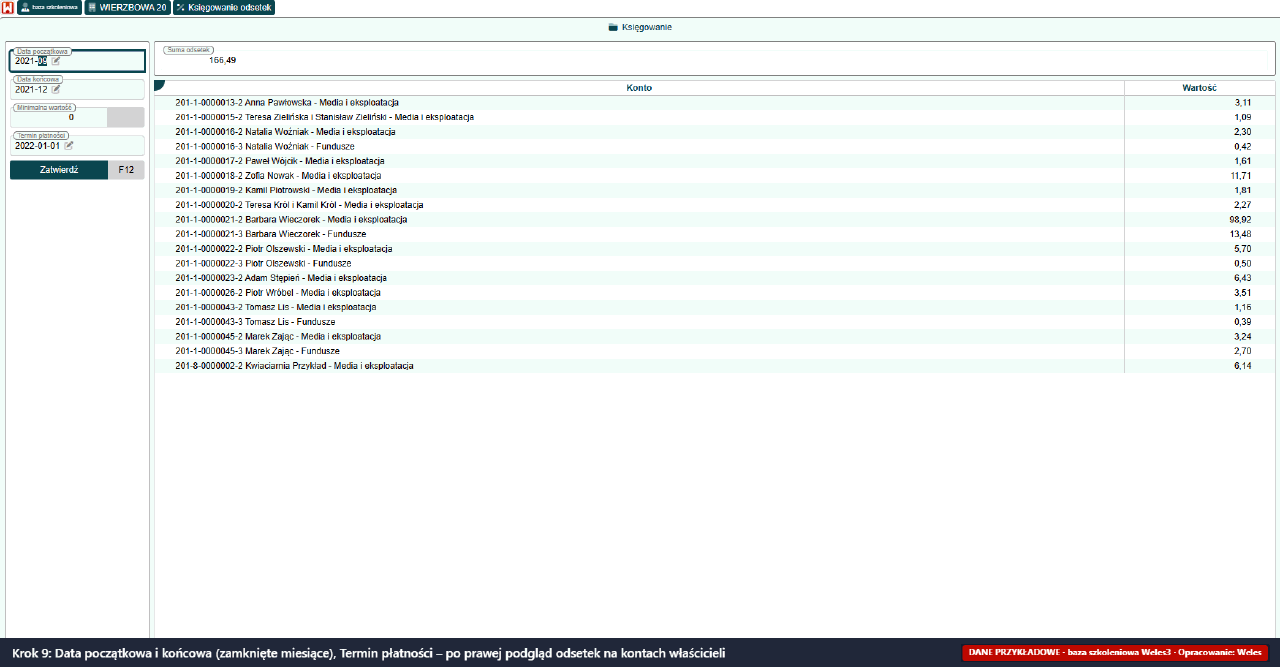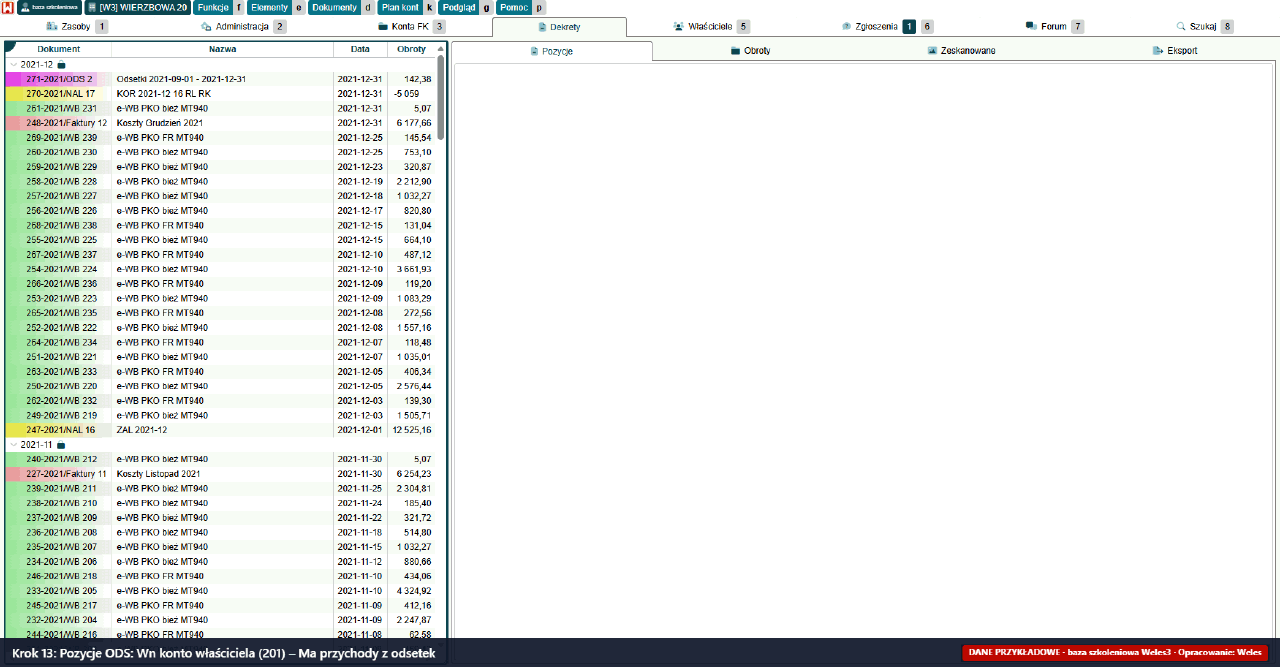
Nalicz odsetkiza wrzesień–grudzień – dokument ODS na 142,38 zł (minimalna wartość 5 zł). - Zakładka
Dekrety→ menuFunkcje→Zamykanie roku FKz wyborem sposobu liczenia sald na 2022 r. dla podkont Rozrachunki, Media i eksploatacja, Fundusze. - Wynik: rok 2022 zaczyna się od dokumentów BO (146 110,17 zł) i BO-ODS (142,38 zł).
Do zrobienia: uczniowie odtwarzają tę drogę na podstawie ramki i naszych wydruków, a w bazie szkoły przechodzą listę kontrolną dla bieżącego roku wspólnoty i sprawdzają, czego jeszcze brakuje do zamknięcia (zaliczki, rozliczenia, odsetki). Samo zamknięcie roku nauczyciel pokazuje w bazie testowej, gdy wszystkie miesiące są zaksięgowane.
Dokumentacja podkreśla, że opisana procedura jest przykładowa i trzeba ją dostosować do konkretnej nieruchomości. To dobry punkt wyjścia do rozmowy z klasą: które kroki są obowiązkowe dla systemu, a które wynikają z decyzji wspólnoty?
Krok pierwszy: lista kontrolna#
Przed zamknięciem roku musi być zaksięgowane:
- wszystkie zaliczki za cały rok,
- wszystkie wpłaty właścicieli,
- wszystkie koszty,
- inne potrzebne księgowania.
Rozliczenia liczników i kosztów z punktu widzenia systemu nie są obowiązkowe, ale zwykle robi się je właśnie teraz. Rozliczenie liczników z terminem na koniec roku robi się przed zamknięciem, a rozliczenia kosztów księguje się na koniec okresu, którego dotyczą. Klasa, która przerobiła rozliczanie mediów i rozliczenie kosztów, ma już tę część za sobą.
Warto też uspokoić uczniów: nie trzeba czekać z księgowaniami nowego roku. Można je wprowadzać normalnie, system i tak zamyka zawsze najstarszy otwarty rok.
Krok drugi: zamknij miesiące i nalicz odsetki#
Zakładka Dekrety → menu Funkcje → Zamykanie/otwieranie miesiąca FK, w polu Data grudzień, Zatwierdź. Zamknąć można kilka miesięcy naraz.
Jeśli wspólnota nalicza odsetki za miniony rok, robi się to teraz, przed zamknięciem roku. Miesiące starego roku są już zamknięte, a miesiące nowego roku muszą zostać otwarte, bo odsetki zawsze księgują się na koniec ostatniego zamkniętego miesiąca. Szczegóły są w ćwiczeniu odsetki i wezwanie do zapłaty. Jeśli wspólnota zamyka miesiące i nalicza odsetki na bieżąco co miesiąc, ten krok się pomija.
Krok trzeci: księgowanie wynikowe#
Zakładka Dekrety → menu Dokumenty → Księgowanie wynikowe. Warunek: wszystkie zaliczki za rok zaksięgowane i wszystkie miesiące zamknięte.
W polu Konto wynikowe uczniowie wybierają konto wyniku, np. wynik finansowy. W tabelce na dole system podpowiada konta 4xx i 7xx z numerem, nazwą i saldem. Zasada jest prosta: zostawiamy tylko te konta, które mają być przeksięgowane na wskazany wynik, a zbędne usuwamy ikonką [x]. Na koniec Zatwierdź.
Na liście dokumentów pojawia się dekret KW na ostatni dzień zamkniętego miesiąca. Do funkcji można wrócić i zrobić kolejny wynik, np. osobny dla funduszu remontowego. Dokumenty KW można też edytować albo usunąć i zrobić jeszcze raz.

Krok czwarty: wydruki sprawdzające#
To najważniejsza część ćwiczenia, bo uczy kontroli. Zakładka Administracja → menu Funkcje → Wydruki → w oknie Wydruki zakładka Zasoby. Każda grupa uczniów bierze jeden wydruk i odpowiada na pytanie kontrolne:
Pięć wydruków do sprawdzenia
- Naliczenia – czy są kwoty z ryczałtu „R” przy rozliczeniu liczników? To sygnał, że w jakimś lokalu brakuje aktywnego licznika.
- Rozliczenie – czy przychody (700) i koszty (400) rozliczonych składników mają saldo zero?
- Plan rozliczenia kosztów – czy kwoty i sposób rozliczeń zgadzają się z ustaleniami?
- Sprawozdanie finansowe – stan środków pieniężnych, rozrachunki z właścicielami i dostawcami, przychody i koszty, konta wynikowe po KW.
- Obroty na kontach (najlepiej A4 poziomo) – czy konta 400 i 700 się bilansują i czy KW zostało zrobione poprawnie?
Sprawozdanie finansowe to wydruk, który zarząd pokazuje właścicielom na zebraniu. Warto, żeby uczniowie opowiedzieli na jego podstawie, w jakiej kondycji jest wspólnota, tak jak zrobiłby to zarządca.
Krok piąty: zamknij rok#
Zakładka Dekrety → menu Funkcje → Zamykanie roku FK (pozycja pojawia się w menu dopiero po zamknięciu wszystkich miesięcy FK roku) → pole Zakończenie roku → Zakończ rok. W środkowej części okna można zmienić sposób liczenia sald na kontach właścicieli na nowy rok. Na koniec Zatwierdź.
Jeśli któryś z wcześniejszych kroków nie został zrobiony do końca, system może nie pozwolić zamknąć roku. To też jest nauka: uczniowie muszą wtedy sami znaleźć, czego brakuje. Zamknięty rok da się podejrzeć w zakładce Zasoby po kliknięciu > przy nazwie wspólnoty. Bilans otwarcia nowego roku system tworzy sam.
Wariant dla zaawansowanych: bilans otwarcia przejmowanej wspólnoty#
Zarządca przejmuje wspólnotę od poprzedniej firmy. Dostaje zestawienie sald na dzień przejęcia i musi je wprowadzić do systemu. To jedyna sytuacja, w której bilans otwarcia wpisuje się ręcznie.
Najpierw muszą być gotowe: konta rozrachunkowe właścicieli, kontrahenci, co najmniej jeden zaksięgowany miesiąc zaliczek i plan kont. Potem obowiązują zasady:
- Salda wprowadza się jednostronnie. Konto z saldem po stronie Winien wpisujemy tylko w polu
Wn, a konto z saldem Ma tylko w poluMa. Jedna pozycja nigdy nie ma obu kont naraz. To najczęstszy błąd. - Przerwa w pracy. Jeśli wprowadzanie trzeba przerwać, bilans można tymczasowo domknąć na koncie technicznym 999-01, a potem tę pozycję usunąć. Gotowy bilans nie powinien mieć obrotów na koncie 999.
- Dobrze wprowadzony bilans sam się bilansuje. Suma stron Winien i Ma jest równa.
Edycja: zakładka Dekrety, dokument BO (zawsze na końcu listy) → menu Dokumenty → Edytuj dokument. Pozycje wpisuje się jak w zwykłym dekrecie. Pozycje z późniejszym terminem płatności (np. rozliczenie, które właściciel ma zapłacić później) wydziela się osobno z własnym terminem, żeby odsetki liczyły się poprawnie.
Import sald właścicieli. Salda kont 201 można zaimportować tabelką z pięcioma kolumnami. W nagłówku pierwszej kolumny jest WMBO 999-01 (podmienia istniejące salda), WMBO= 999-01 (najpierw usuwa dotychczasowe) albo WMBO+ 999-01 (dopisuje). Kolejne kolumny to WN, MA, TR (dowolny tekst, np. „Bilans na 2026-01-01”) i TP (1000-01-01 dla salda na dzień bilansu albo faktyczny termin płatności). W wierszach lokal i podkonto zapisuje się jako M001|1. Tabelkę kopiuje się i wkleja w Dekrety → menu Funkcje → Import danych. Zaległe odsetki idą do osobnego dokumentu BO-ODS z nagłówkiem WMBOO, zawsze w kolumnie WN i jako kwoty dodatnie.

Nagranie z bazy szkoleniowej#
Przed zamknięciem roku w naszej bazie szkoleniowej naliczono i zaksięgowano odsetki za ostatnie miesiące, żeby weszły do bilansu otwarcia następnego roku (BO odsetki).
Trudne miejsca i najczęstsze problemy#
| Co widzi uczeń | Dlaczego tak jest | Co zrobić |
|---|---|---|
W menu Funkcje nie ma Zamykanie roku FK | Pozycja pojawia się dopiero, gdy zamknięte są wszystkie miesiące roku (sprawdzone przy zamykaniu 2021 r.). | Zamykanie/otwieranie miesiąca FK do grudnia, potem zamknięcie roku. |
| Nie da się już zmienić sposobu liczenia sald | Sposób liczenia sald na kontach 201 zmienia się tylko przy zakładaniu wspólnoty (przed pierwszymi księgowaniami) i przy zamykaniu roku – w tabeli podkont okna Zamykanie roku FK. | Decyzję o sposobie liczenia sald na kolejny rok podjąć przed zamknięciem roku. |
| Odsetki za ostatnie miesiące roku nie weszły do bilansu otwarcia | Odsetki nalicza się po zamknięciu miesięcy starego roku, ale przed zamknięciem roku (w bazie: ODS 142,38 zł → BO-ODS 142,38 zł). | Kolejność: zamknij miesiące → nalicz odsetki → zamknij rok. |
| „INTERNAL Zbyt krótkie konto 1” (EWWMHO) przy odsetkach | Brak konta 720 z typem systemowym „Odsetki właścicieli”. | Założyć konto 720 przed pierwszymi odsetkami (moduł 12). |
| Rozliczenie roczne wyszło z dużym zwrotem (wywóz −5 084,06 zł w 2021 r.) | Zaliczki były ustawione wyżej niż faktyczny koszt. | To temat na zebranie: w bazie uchwała 4/2022 zdecydowała o nadwyżce z rozliczenia 2021. |
| Korekta z datą w nowym roku zmieniła przychody starego roku albo odwrotnie | Rozliczenia księguje się na koniec okresu, którego dotyczą (2021-12-31), a korekty przechodzące przez koniec roku dzieli się na dwie części. | Sprawdzić pole Data i Data księgowania przed zatwierdzeniem. |
Plan lekcji#
Moduł 13 serii ćwiczeń na Weles3: 4 lekcje po 45 minut, dwie kolejne dla chętnych (bilans otwarcia). Moduł podsumowujący – wymaga większości wcześniejszych modułów, zwłaszcza 2, 5, 10, 11 i 12.
Lekcja 1: co to znaczy „zamknąć rok” (bez komputera)#
- Cele: uczeń wymienia czynności poprzedzające zamknięcie roku i uzasadnia ich kolejność; wyjaśnia, czym jest wynik finansowy wspólnoty.
- Kryteria sukcesu: grupa układa kartki z czynnościami w poprawnej kolejności i uzasadnia każdą zależność („to musi być przed tamtym, bo…”).
- Metody i formy: praca w grupach, porządkowanie (karty z czynnościami), dyskusja.
- Środki: karty z czynnościami (zadanie A), tablica.
- Przebieg: wstęp (10 min): „rok się skończył – co musi zrobić zarządca, zanim pokaże wyniki właścicielom?” · część główna (25 min): zadanie A · podsumowanie (10 min): wspólna lista kontrolna zamknięcia roku.
- Sprawdzenie: lista kontrolna w zeszycie.
Lekcja 2: lista kontrolna w systemie, miesiące i odsetki#
- Cele: uczeń sprawdza w systemie, czy zaliczki, wpłaty i koszty za rok są zaksięgowane, zamyka miesiące FK i nalicza odsetki za rok.
- Kryteria sukcesu: wszystkie miesiące roku są zamknięte (kłódka), a dokument ODS (jeśli wspólnota nalicza odsetki) jest zaksięgowany na koniec grudnia.
- Metody i formy: ćwiczenie w systemie, praca indywidualna, kontrola w parach według listy z lekcji 1.
- Środki: komputery z bazą testową, lista kontrolna.
- Przebieg: wstęp (5 min): przypomnienie listy · część główna (30 min): kroki pierwszy i drugi · podsumowanie (10 min): co zostało do zrobienia przed zamknięciem.
- Sprawdzenie: lista kontrolna z odhaczonymi punktami.
Lekcja 3: księgowanie wynikowe i wydruki kontrolne#
- Cele: uczeń wykonuje księgowanie wynikowe i sprawdza wynik na pięciu wydrukach kontrolnych.
- Kryteria sukcesu: dekret KW jest zaksięgowany, a grupa na podstawie „swojego” wydruku odpowiada na pytanie kontrolne z ramki.
- Metody i formy: ćwiczenie w systemie, praca w grupach (każda grupa – jeden wydruk).
- Środki: komputery z bazą testową.
- Przebieg: wstęp (5 min): czym jest KW i dlaczego po nim konta kosztów i przychodów się „zerują” · część główna (30 min): kroki trzeci i czwarty · podsumowanie (10 min): grupy relacjonują wnioski z wydruków.
- Sprawdzenie: odpowiedź grupy na pytanie kontrolne.
Lekcja 4: zamknięcie roku i „zebranie” ze sprawozdaniem#
- Cele: uczeń zamyka rok FK; przedstawia kondycję wspólnoty na podstawie sprawozdania finansowego.
- Kryteria sukcesu: rok jest zamknięty; uczeń w 3 minuty prezentuje sprawozdanie i odpowiada na pytania „właścicieli”.
- Metody i formy: ćwiczenie w systemie, symulacja zebrania (prezentacja i pytania z sali).
- Środki: komputery, projektor, wydruk sprawozdania.
- Przebieg: wstęp (5 min): krok piąty (zamknięcie roku) · część główna (30 min): przygotowanie i prezentacje sprawozdania, pytania od klasy · podsumowanie (10 min): co było najtrudniejsze w całej serii i czego uczniowie się nauczyli.
- Sprawdzenie: prezentacja sprawozdania (dobre zadanie zaliczeniowe).
Lekcje 5–6 (dla chętnych): bilans otwarcia przejmowanej wspólnoty#
Lekcja 5: zasady bilansu otwarcia i ręczne wprowadzenie kilku sald. Lekcja 6: import sald właścicieli tabelką WMBO i dokument BO-ODS.
Do omówienia z klasą#
- Wynik finansowy. Co oznacza nadwyżka, a co niedobór we wspólnocie mieszkaniowej? Czy wspólnota ma „zarabiać”?
- Sprawozdanie dla właścicieli. Czego właściciel szuka w sprawozdaniu? Jakie pytania najczęściej padają na zebraniu?
- Przejęcie wspólnoty. Jakie dokumenty nowy zarządca powinien dostać od poprzedniego? Co się stanie, jeśli salda początkowe będą błędne?
- Nieodwracalność. Dlaczego zamkniętego roku nie otwiera się „dla wygody”?
- Kredyt w sprawozdaniu. Wspólnota spłaca kredyt na remont (schemat księgowania jest w module 5, w sekcji „Dla ambitnych”). Gdzie w sprawozdaniu widać pozostały do spłaty kapitał, a gdzie odsetki zapłacone w tym roku?
Zadania bez komputera#
- Zadanie A: kolejność. Karty: „zaksięguj zaliczki”, „zaksięguj koszty”, „rozlicz liczniki”, „rozlicz koszty”, „zamknij miesiące”, „nalicz odsetki”, „księgowanie wynikowe”, „wydruki kontrolne”, „zamknij rok”. Grupy układają je w kolejności, uzasadniają i porównują z tym, jak zamknięto rok 2021 w WIERZBOWEJ 20 (ramka wyżej).
- Zadanie B: trzy sposoby liczenia sald. Obciążenie 100 zł z terminem płatności 20 dnia miesiąca, wpłata 80 zł 10 dnia. Uczniowie zapisują saldo w kolejnych dniach dla trzech sposobów liczenia sald opisanych w ramce.
- Zadanie C: bilans otwarcia. Lista sald kilku kont (rachunek bankowy, rozrachunki z właścicielami, dostawcy, fundusz). Uczniowie wpisują je jednostronnie po stronie Winien lub Ma i sprawdzają, czy bilans się bilansuje.
Wsparcie i rozszerzenia#
- Dla potrzebujących wsparcia: lista kontrolna z odwołaniami do wcześniejszych modułów, w których dana czynność była ćwiczona.
- Dla szybszych: bilans otwarcia przejmowanej wspólnoty (lekcje 5–6) i porównanie sprawozdania z dwóch lat.
Plan awaryjny#
Bez systemu: lekcja 1 działa w całości; zadania B i C oraz analiza przykładowych wydruków sprawozdawczych z dokumentacji Weles3 zamiast lekcji 2 i 3.
Materiały do tego modułu#
- Karta pracy – moduł 13 (PDF) – zadania dla ucznia do druku.
- Arkusz: sprawozdanie finansowe do ćwiczeń (CSV) – do „zebrania” ze sprawozdaniem.
- Sprawdziany 1–5 (PDF) i klucz do sprawdzianów – podsumowanie serii.
- Karta samooceny ucznia (PDF) – „Co już potrafię w Weles3?”.
- Klucz odpowiedzi do kart pracy (PDF) – dla nauczyciela.
- Plan nauczania – wszystkie moduły w zalecanej kolejności.
- Przykładowe wydruki z bazy szkoleniowej TGN: Obroty i salda kont styczeń–sierpień 2022 (PDF) i CSV. W przewodniku po wydrukach: Obroty na kontach, Sprawozdanie finansowe, Rozliczenie (plan gospodarczy).
Dlaczego to ważne ćwiczenie#
Zamknięcie roku to podsumowanie całej serii ćwiczeń. Uczeń, który sam zamknie rok i obroni sprawozdanie przed klasą, pokazuje, że rozumie wspólnotę jako całość: skąd biorą się przychody, na co idą koszty i jak to się przekłada na wynik. To świetny temat na lekcję podsumowującą albo zadanie zaliczeniowe. Arkusz ćwiczeniowy sprawozdania finansowego i kartę pracy do tego modułu znajdziesz w materiałach do pobrania.
System Weles3 jest dostępny dla szkół w ramach programu Weles3 dla Szkół. Jeśli chcesz, żeby Twoi uczniowie zamykali rok na prawdziwym systemie, napisz do nas przez formularz kontaktowy.
Najczęstsze pytania
Czy przy zamknięciu roku trzeba ręcznie wprowadzić bilans otwarcia nowego roku?
Nie. Bilans otwarcia wprowadza się ręcznie tylko raz, przy zakładaniu wspólnoty w systemie. Kolejne bilanse otwarcia Weles3 tworzy sam przy zamykaniu roku.
Co to jest księgowanie wynikowe (KW)?
To przeniesienie sald kont kosztów (4xx) i przychodów (7xx) na wskazane konto wynikowe. W Weles3 robi się je w zakładce Dekrety → menu Dokumenty → Księgowanie wynikowe, po zaksięgowaniu zaliczek i zamknięciu wszystkich miesięcy roku.
Dlaczego jedna pozycja bilansu otwarcia nie może mieć konta Winien i Ma naraz?
W bilansie otwarcia wprowadza się salda kont jednostronnie: konto z saldem po stronie Winien wpisuje się tylko w polu Wn, a konto z saldem po stronie Ma tylko w polu Ma. Dobrze wprowadzony bilans sam się bilansuje.