
Spis treści
- Rozliczenie liczników a rozliczenie kosztów
- Przykład z bazy szkoleniowej TGN
- Krok pierwszy: sprawdź dane przed rozliczeniem
- Krok drugi: ustaw termin rozliczenia
- Krok trzeci: ustaw sposób rozliczenia
- Krok czwarty: nalicz i sprawdź
- Krok piąty: zaksięguj i sprawdź saldo
- Krok szósty: wydruk dla właścicieli
- Dla ambitnych: rozliczenie wyniku finansowego
- Trudne miejsca i najczęstsze problemy
- Plan lekcji
- Do omówienia z klasą
- Zadania bez komputera
- Wsparcie i rozszerzenia
- Plan awaryjny
- Materiały do tego modułu
- Dlaczego to ważne ćwiczenie
Zaliczki to tylko przewidywanie. Po zakończeniu okresu zarządca porównuje, ile wspólnota zebrała, z tym, ile naprawdę wydała, i rozlicza różnicę z właścicielami: jednym zwraca nadpłatę, od innych pobiera dopłatę. To rozliczenie kosztów. Uczeń kierunku technik gospodarki nieruchomościami powinien je wykonać na żywym systemie, bo właśnie przy rozliczeniach widać, czy dane lokali, koszty i przychody były przez cały rok prowadzone porządnie. Poniżej gotowe ćwiczenie na Weles3, oparte na przykładzie z dokumentacji systemu.
Rozliczenie liczników a rozliczenie kosztów#
Uczniowie, którzy przerobili rozliczanie mediów, znają już rozliczenie liczników. Rozliczenie kosztów to drugie narzędzie. Służy do składników, które nie zależą od licznika (np. opłata stała za ciepło, sprzątanie), albo do rozliczenia różnicy, która została po rozliczeniu liczników.
W Weles3 do wyboru jest kilka typów rozliczeń:
- Algorytm – pełny koszt: wpisujemy cały koszt, system dzieli go według danych (np. powierzchni),
- Algorytm – różnica: wpisujemy różnicę między kosztami a przychodami, system dzieli ją według danych,
- Obciążenia – pełny koszt / różnica: podział proporcjonalny do wcześniejszych obciążeń właścicieli za ten składnik,
- Obciążenia z wagą: jak wyżej, z dodatkowym współczynnikiem.
Przykład z bazy szkoleniowej TGN#
To przykład z naszej bazy szkoleniowej, na której przygotowujemy pomoc i wydruki. W bazie szkoły wspólnoty, lokale, osoby i kwoty są inne – uczniowie wykonują te same czynności na wspólnocie ze swojej bazy, a nasze liczby służą do zadań na kartce i do porównania.
Przykład z bazy TGN: rozliczenie wywozu nieczystości, I półrocze 2022 (WIERZBOWA 20)
Właściciele płacili zaliczki 40 zł od osoby miesięcznie (43 osoby w budynku), czyli 10 320 zł za pół roku. Gmina co miesiąc wystawiała deklarację DO na 1 176,00 zł (konto 400-1-300), razem 7 056,00 zł. Wspólnota rozliczyła ten koszt pełnym kosztem według liczby osób (Typ → Algorytm - pełny koszt, algorytm D21). Właściciele dostali zwrot nadpłaty.
Dwa prawdziwe dokumenty:
- M09 (Barbara Wieczorek, 4 osoby), 167/KOR/22-08: było 6 × 160,00 = 960,00 zł, udział 0,093023 × 7 056,00 = 656,38 zł → zwrot 303,62 zł,
- M05 (Paweł Wójcik, 2 osoby), 163/KOR/22-08: było 480,00 zł, udział 0,046511 → 328,18 zł → zwrot 151,82 zł.
Przed komputerem: uczniowie liczą udział M09 (4 ÷ 43) i koszt lokalu, a potem porównują wynik z wydrukiem. W bazie szkoły (tryb testowy) rozliczają w ten sam sposób wybrany składnik swojej wspólnoty – koszt biorą z konta 400, a daną (np. liczbę osób) z przycisku Dane.
Wydruki: korekta M09 – rozliczenie wywozu nieczystości i zestaw „Rozliczenie kosztów”.
Krok pierwszy: sprawdź dane przed rozliczeniem#
Dokumentacja wymienia trzy pytania, na które trzeba odpowiedzieć, zanim cokolwiek się rozliczy:
- Czy dana, według której dzielimy koszt (u nas liczba osób, D21), jest prawidłowa w całym okresie? Zakładka
Administracja, cała nieruchomość, przyciskDane, zaznaczenie danej i menuWidok→Struktura danych w lokalach. Jeśli liczba osób gdzieś się zmieniała, trzeba wiedzieć dlaczego. - Czy zaliczka za wywóz nieczystości była prawidłowa w każdym miesiącu? Zakładka
Administracja→ menuWidok→Struktura naliczeń w lokalachoraz konto przychodów 700 tego składnika w zakładceKonta FK. - Czy wszystkie koszty są zaksięgowane? Konto kosztów 400 składnika w zakładce
Konta FK. Brakująca faktura oznacza, że właściciele dostaną zaniżone rozliczenie.
Jeśli klasa robiła wcześniej ćwiczenie z księgowania faktur kosztowych, tu zobaczy, po co każdą fakturę księguje się na właściwe konto kosztów: rozliczenie bierze kwotę prosto z konta 400 danego składnika.
Krok drugi: ustaw termin rozliczenia#
Zakładka Administracja → menu Elementy → Terminy rozliczeń kosztów. W polu Składnik uczniowie wybierają rozliczany składnik (w naszym przykładzie wywóz nieczystości), w polu Od miesiąca i Do miesiąca okres rozliczenia (u nas 2022-01 – 2022-06). Klikają Dodaj i Zatwierdź.
Ciekawostka: jeśli ten sam okres rozliczy się drugi raz, system zrobi korektę do poprzedniego rozliczenia. Tak poprawia się błędne rozliczenie.
Krok trzeci: ustaw sposób rozliczenia#
Zakładka Administracja → przycisk Naliczenia → K. bieżąca → menu Obciążenia → Rozliczenia kosztów:
Rozliczany składnik→ składnik z zadania (w przykładzie wywóz nieczystości),Element struktury→ cała nieruchomość (najwyższy element drzewka),Typ→Algorytm - pełny koszt,Sposób→Łącznie,Sposób wpr. alg→Zwykły,Algorytm→ dana, według której dzielimy koszt (w przykładzie liczba osób, D21; pole nie może zostać puste),Wartość→ koszt okresu z konta 400 składnika (w przykładzie 7 056,00 z konta 400-1-300; można wybrać z podpowiedzi, ale zawsze sprawdzamy ją z kontem kosztów),Typ VAT→ zwykleBrutto,Wydruk→Drukuj tylko niezerowe,DodajiZatwierdź.
Krok czwarty: nalicz i sprawdź#
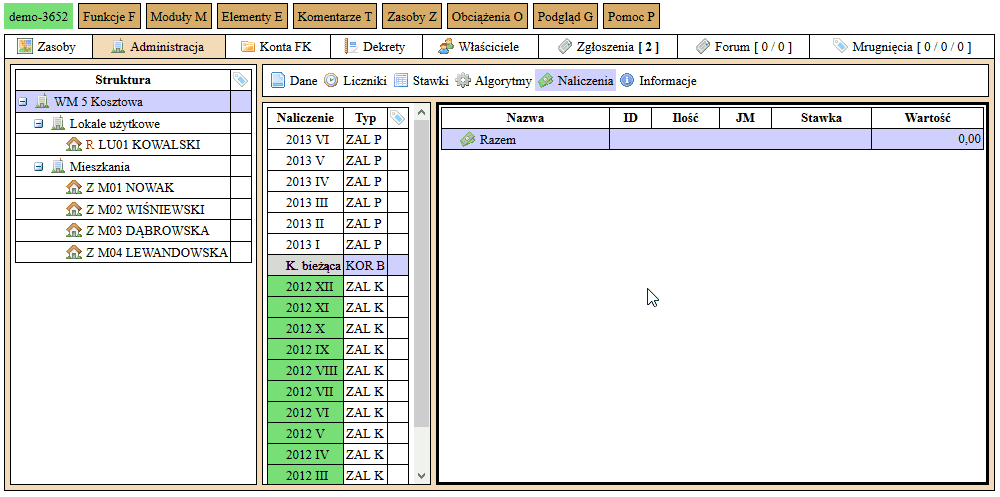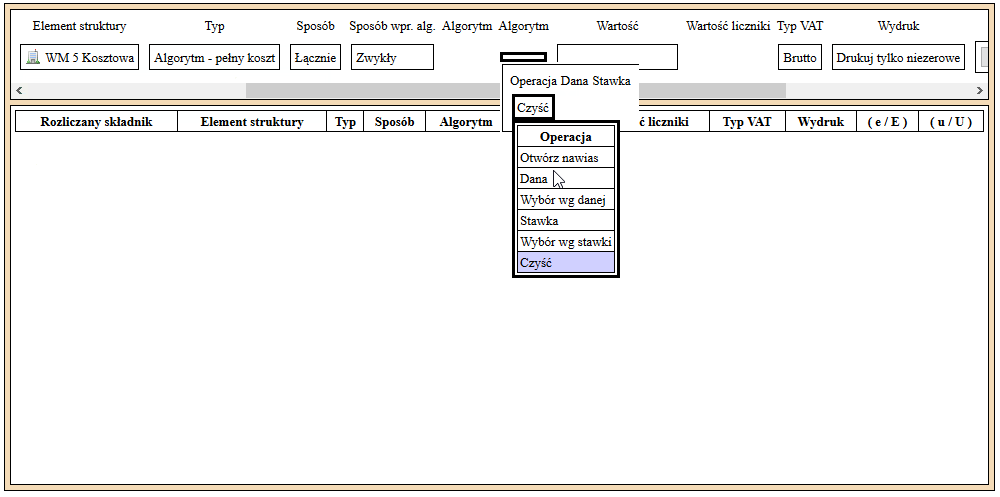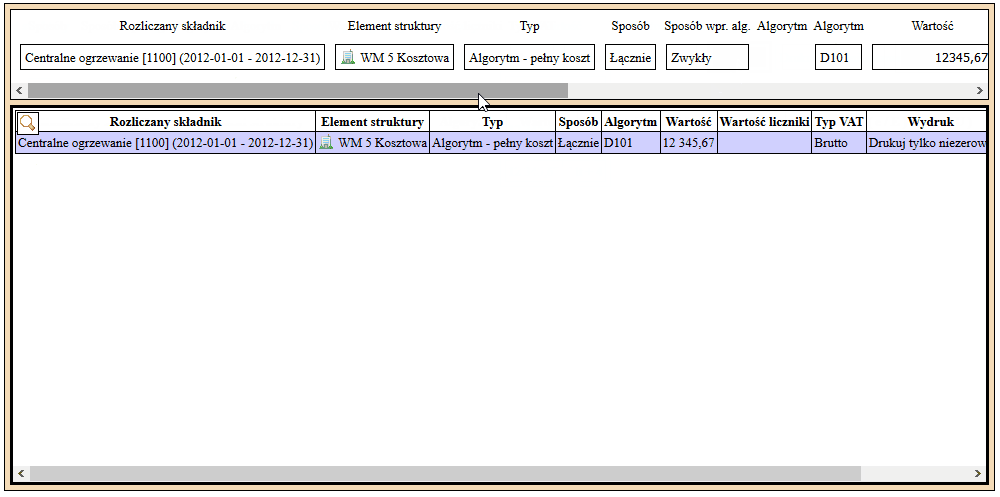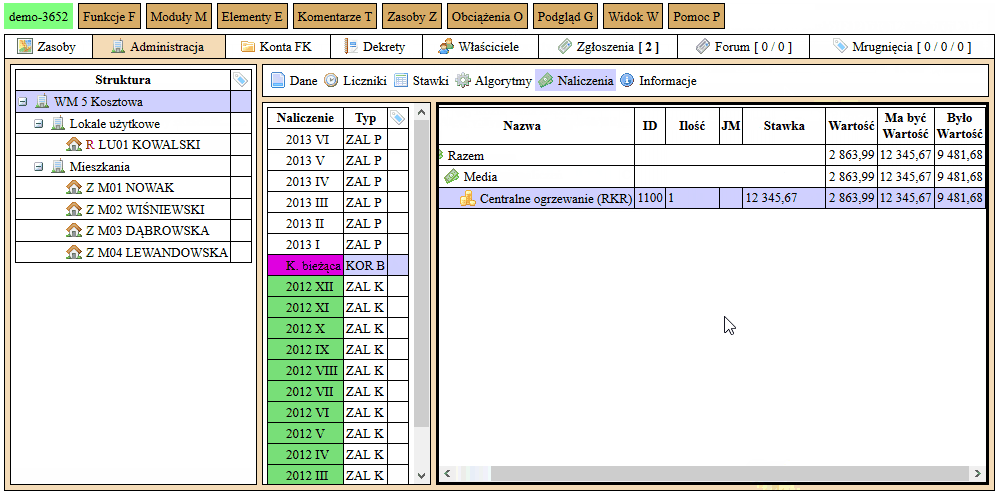
Zakładka Administracja, na całym budynku menu Obciążenia → Nalicz korekty RL+RK. W K. bieżąca pojawia się rozliczenie. Uczniowie omawiają kolumny:
Ilość– udział lokalu (w naszym przykładzie dla M09 0,093023),Stawka– kwota do rozliczenia, czyli 7 056,00,Ma być Wartość– koszt przypadający na lokal (Ilość×Stawka, w naszym przykładzie dla M09 656,38 zł),Było Wartość– zaliczki zapłacone przez lokal za półrocze,Wartość– różnica: z plusem dopłata, z minusem zwrot.
Dokumentacja zaleca sprawdzić udział przynajmniej na kilku lokalach. Uczniowie porównują wynik systemu z tym, co policzyli na kartce.
Nalicz korekty RL+RK przelicza naraz wszystkie korekty i rozliczenia liczników. Trzeba więc sprawdzić, czy oprócz naszego rozliczenia nie naliczyło się coś zbędnego, co przypadkiem zaksięgowałoby się razem z nim.
Krok piąty: zaksięguj i sprawdź saldo#
Zakładka Administracja → menu Funkcje → Księguj należności:
Księgowanie→Korekty RL+RK,Data→ ostatni miesiąc okresu, czyli czerwiec,Data księgowania→ zwykle 30 czerwca (rozliczenie księgujemy na koniec okresu, którego dotyczy, żeby nie wpadło w przychody kolejnego),Bazowy termin płatnościiTermin płatności zwrotów,Opis→ np. „Rozliczenie wywozu nieczystości I półrocze 2022” (tak opisaliśmy rozliczenie w naszej bazie),Zatwierdź.
Kontrola: Wydruki → zakładka Zasoby → Rozliczenie albo Sprawozdanie finansowe. Saldo przychodów i kosztów rozliczanego składnika powinno być równe zero albo bardzo bliskie zera. Jeśli nie jest, coś zostało pominięte.
Krok szósty: wydruk dla właścicieli#
Wydruki → zakładka Dokumenty albo Osoby → elementy Tekst (objaśnienie rozliczenia), Dokument lub Naliczenia i Wykaz do zapłaty. W każdym elemencie wybieramy to samo rozliczenie. Dokumentacja podkreśla, że warto dobrze opisać rozliczenie, żeby właściciele je zrozumieli. To dobre zadanie redakcyjne dla uczniów: napisać krótki, prosty tekst dla właściciela, który nie zna się na księgowości.
Dla ambitnych: rozliczenie wyniku finansowego#
Po zamknięciu roku wspólnota może uchwałą rozliczyć wynik finansowy z właścicielami. Dokumentacja opisuje to w czterech krokach:
- Konto syntetyczne 820 „Rozliczenie wyniku finansowego” (rodzaj
Wynikowe, typZwykłe) i konto analityczne 820-01. - Algorytm o ID 82001 w zakładce
Zasoby→ menuElementy→Nazwy algorytmów, z kontem przychodów i kosztów 820-01. - Przeksięgowanie wyniku z konta 860 na 820 w zakładce
Dekrety. - Zwykłe rozliczenie kosztów dla algorytmu 82001, takie jak w tym ćwiczeniu.
Trudne miejsca i najczęstsze problemy#
| Co widzi uczeń | Dlaczego tak jest | Co zrobić |
|---|---|---|
Terminy rozliczeń kosztów nie przyjmują miesiąca | Pole Do miesiąca nie może być późniejsze niż bieżący miesiąc zasobu – sprawdzone w naszej bazie szkoleniowej. | Termin RK ustawia się w chwili rozliczania, nie z góry na cały rok. |
Zatwierdź w oknie Nowe rozliczenia kosztów nie działa | Na liście jest wiersz bez algorytmu. | Usunąć zbędny wiersz (X) albo uzupełnić pole Algorytm. |
| Razem z rozliczeniem naliczyły się inne pozycje | Nalicz korekty RL+RK liczy wszystko naraz: liczniki, koszty i korekty bieżące (na koniec 2021 r. w bazie: c.o., CW, ZW i wywóz w jednym dokumencie). | Przed księgowaniem przejrzeć każdą pozycję w K. bieżąca. |
| Saldo składnika po rozliczeniu nie wynosi zero | Brakująca faktura albo zaliczka z błędem – koszt i przychód się nie spotkały. | Sprawdzić konto 400 (np. 400-1-300: 6 deklaracji po 1 176,00 zł) i 700 składnika, potem rozliczyć jeszcze raz (system zrobi korektę do poprzedniego rozliczenia). |
| Nie da się rozliczyć pełnym kosztem wody, która była rozliczona z liczników | Dla składników rozliczanych licznikami nie stosuje się pełnego kosztu – tylko „różnicę” (dokumentacja). | Typ Algorytm - różnica dla wody różnicowej. |
| Nie da się rozliczyć kosztów ciepła | Brakuje faktur za ciepło albo kont kosztów c.o. (tak było w naszej wspólnocie przykładowej). | Najpierw uzupełnić koszty (moduł 5), potem rozliczać. |
| Udział lokalu jest „dziwny” (np. mniejszy niż liczba osób ÷ 43) | Lokal zmienił właściciela albo liczbę osób w trakcie okresu – udział liczy się proporcjonalnie do czasu. | Sprawdzić Struktura danych w lokalach i historię właścicieli. |
Plan lekcji#
Moduł 11 serii ćwiczeń na Weles3: 3 lekcje po 45 minut, dwie kolejne dla chętnych. Wymaga modułów 2, 5 i 10.
Lekcja 1: rozliczenie na kartce (głównie bez komputera)#
- Cele: uczeń wyjaśnia różnicę między rozliczeniem pełnym kosztem a rozliczeniem różnicą; oblicza udział lokalu i przypadający na niego koszt; ocenia, czy wyjdzie dopłata, czy zwrot.
- Kryteria sukcesu: uczeń poprawnie liczy udział i koszt M09 z przykładu (0,093023 i 656,38 zł) oraz wynik dla dwóch innych lokali z zadania A.
- Metody i formy: pogadanka, ćwiczenie rachunkowe, praca w parach.
- Środki: karta z zadaniem A, kalkulatory.
- Przebieg: wstęp (10 min): „zaliczki to przewidywanie – co się dzieje, gdy przewidywanie się nie sprawdzi?” · część główna (25 min): zadanie A · podsumowanie (10 min): typy rozliczeń w Weles3 i zasada „do liczników – różnica, nie pełny koszt”.
- Sprawdzenie: wynik zadania A.
Lekcja 2: kontrola i ustawienie rozliczenia#
- Cele: uczeń sprawdza dane, przychody i koszty składnika przed rozliczeniem, ustawia termin i sposób rozliczenia oraz nalicza je.
- Kryteria sukcesu: w
K. bieżącaudziały lokali odpowiadają liczbie osób (w naszym przykładzie 4 osoby = 4/43), a sumaMa być Wartośćrówna się kosztowi okresu; uczeń wskazuje, czy razem z rozliczeniem nie naliczyły się inne korekty. - Metody i formy: ćwiczenie w systemie, praca indywidualna.
- Środki: komputery z bazą testową.
- Przebieg: wstęp (5 min): trzy pytania kontrolne z kroku pierwszego · część główna (30 min): kroki pierwszy–czwarty · podsumowanie (10 min): porównanie wyników systemu z kartką z lekcji 1.
- Sprawdzenie: zrzut
K. bieżącadla wybranego lokalu z bazy szkoły lub pokazanie go nauczycielowi.
Lekcja 3: księgowanie, kontrola salda i wydruk#
- Cele: uczeń księguje rozliczenie na koniec okresu, sprawdza saldo składnika i przygotowuje zrozumiały wydruk dla właścicieli.
- Kryteria sukcesu: saldo składnika na wydruku
Rozliczeniejest zerowe lub bliskie zera; wydruk ma objaśnienie napisane prostym językiem. - Metody i formy: ćwiczenie w systemie, praca w parach nad tekstem.
- Środki: komputery z bazą testową.
- Przebieg: wstęp (5 min): dlaczego rozliczenie księguje się na koniec okresu, którego dotyczy · część główna (30 min): kroki piąty i szósty, tekst objaśnienia (zadanie C) · podsumowanie (10 min): odczytanie salda i najlepszego objaśnienia.
- Sprawdzenie: saldo składnika i PDF rozliczenia.
Lekcje 4–5 (dla chętnych): różnica i wynik finansowy#
Lekcja 4: rozliczenie różnicą dla składnika rozliczanego wcześniej z liczników (np. woda różnicowa z modułu 10). Lekcja 5: rozliczenie wyniku finansowego przez konto 820 według sekcji dla ambitnych.
Do omówienia z klasą#
- Według czego dzielić koszt? Powierzchnia, liczba osób, udział, wcześniejsze obciążenia – który sposób jest najbardziej sprawiedliwy dla sprzątania, a który dla ogrzewania? Kto o tym decyduje we wspólnocie?
- Nadpłata. Co wspólnota może zrobić z nadpłatą właściciela i jak go o tym poinformować?
- Rozliczenie na zebraniu. Jak przedstawić rozliczenie właścicielom, żeby było zrozumiałe? Jakie pytania mogą paść?
- Błędy wychodzą na koniec. Dlaczego rozliczenie pokazuje braki w danych i fakturach z całego okresu?
Zadania bez komputera#
- Zadanie A: rozliczenie pełnym kosztem (przykład z bazy TGN). Koszt wywozu w I półroczu 2022 to 7 056,00 zł, w budynku mieszkają 43 osoby, zaliczka 40 zł od osoby miesięcznie. Policz udział, koszt i wynik dla M09 (4 osoby), M05 (2 osoby) i M02 (5 osób). (M09: 0,093023, 656,38 zł, zwrot 303,62 zł; M05: 0,046511, 328,18 zł, zwrot 151,82 zł; M02: 0,116279, ok. 820,47 zł, zwrot ok. 379,53 zł – ostatni wynik sprawdź w systemie.)
- Zadanie A2: cały budynek. Ile wynosiły zaliczki całego budynku (43 × 40 × 6), ile koszt i ile łącznie wróci do właścicieli? (10 320 zł, 7 056 zł, 3 264 zł.) Na koniec 2021 r. to samo rozliczenie w bazie dało −5 084,06 zł (koszt 14 112 zł, zaliczki 19 196,06 zł). Dlaczego zarząd mógłby chcieć obniżyć stawkę? (Zob. uchwała 4/2022 o nadwyżce z rozliczenia 2021.)
- Zadanie B: pełny koszt czy różnica? Dla podanych składników (sprzątanie, opłata stała za ciepło, zimna woda rozliczona z liczników, wywóz odpadów) uczniowie wybierają typ rozliczenia i uzasadniają wybór.
- Zadanie C: objaśnienie. Napisz 4–5 zdań dla właścicieli: co rozliczamy, za jaki okres, według czego i co oznacza kwota na wydruku.
Wsparcie i rozszerzenia#
- Dla potrzebujących wsparcia: karta z wypełnionymi polami okna
Rozliczenia kosztówdla przykładu z ramki. - Dla szybszych: rozliczenie tylko dla wybranej struktury (np. jednej klatki) albo wyłączenie lokalu z rozliczenia – przykłady w dokumentacji Weles3.
Plan awaryjny#
Bez systemu: lekcja 1 działa w całości; zamiast lekcji 2 i 3 uczniowie wykonują rozliczenie dla wszystkich lokali w arkuszu kalkulacyjnym i przygotowują tekst objaśnienia.
Materiały do tego modułu#
- Karta pracy – moduł 11 (PDF) – zadania dla ucznia do druku.
- Arkusz z Weles3: przykład rozliczenia pełnym kosztem (XLSX) – przykład z dokumentacji.
- Arkusz z Weles3: przykład rozliczenia różnicy (XLSX) – do lekcji dla chętnych.
- Klucz odpowiedzi do kart pracy (PDF) – dla nauczyciela.
- Plan nauczania – wszystkie moduły w zalecanej kolejności.
- Przykładowe wydruki z bazy szkoleniowej TGN: Korekta po rozliczeniu kosztów wywozu nieczystości (RK) (PDF) – lokal M09, I półrocze 2022. W przewodniku po wydrukach: Plan rozliczenia kosztów i zestaw „Rozliczenie kosztów (RK) – wywóz nieczystości” w gotowych zestawach.
Dlaczego to ważne ćwiczenie#
Rozliczenie kosztów to egzamin z całego roku pracy zarządcy. Tu wychodzą braki w fakturach, złe powierzchnie i pominięte zaliczki. Uczeń, który raz doprowadzi saldo składnika do zera i sam wytłumaczy, skąd wzięło się 540 zł dla lokalu M01, rozumie istotę gospodarki wspólnoty. To ćwiczenie jest też ważnym krokiem przed zamknięciem roku.
System Weles3 jest dostępny dla szkół w ramach programu Weles3 dla Szkół. Jeśli chcesz, żeby uczniowie rozliczali koszty na prawdziwym systemie, napisz do nas przez formularz kontaktowy.
Najczęstsze pytania
Czym różni się rozliczenie pełnym kosztem od rozliczenia różnicą?
Przy pełnym koszcie wpisuje się całą kwotę poniesionych kosztów, a system rozdziela ją między lokale. Przy różnicy wpisuje się tylko różnicę między kosztami a przychodami z zaliczek. Składnikom rozliczanym wcześniej z liczników ustawia się różnicę, nie pełny koszt.
Jak sprawdzić udział lokalu w rozliczeniu według powierzchni?
Jeśli powierzchnia była stała w całym okresie, udział to powierzchnia lokalu podzielona przez sumę powierzchni w budynku. Udział jest widoczny w kolumnie Ilość w K. bieżąca.
Po czym poznać, że rozliczenie jest poprawne?
Po zaksięgowaniu saldo rozliczanego składnika na wydruku Rozliczenie albo Sprawozdanie finansowe powinno być równe zero lub bardzo bliskie zera.