
Spis treści
- Kilka kont, które trzeba znać
- Przykład z bazy szkoleniowej TGN
- Krok pierwszy: dodaj kontrahenta
- Krok drugi: zaksięguj fakturę za sprzątanie
- Krok trzeci: faktura za ciepło z podziałem
- Krok czwarty (dla wprawionych): faktura z VAT
- Krok piąty: wprowadź wyciąg bankowy
- Krok szósty (dla ambitnych): popraw błąd i powiel dekret
- Dla ambitnych: kredyt na remont dachu
- Nagranie z bazy szkoleniowej
- Trudne miejsca i najczęstsze problemy
- Plan lekcji
- Do omówienia z klasą
- Zadania bez komputera
- Wsparcie i rozszerzenia
- Plan awaryjny
- Materiały do tego modułu
- Dlaczego to ważne ćwiczenie
Wspólnota mieszkaniowa to też mała firma. Dostaje faktury za prąd na klatce, sprzątanie, wywóz odpadów i ciepło, płaci je z konta bankowego i przyjmuje wpłaty od właścicieli. Wszystko to musi trafić do ksiąg. Uczeń kierunku technik gospodarki nieruchomościami nie musi zostać księgowym, ale powinien rozumieć, skąd biorą się koszty na koncie 400 i dlaczego saldo dostawcy spada po przelewie. Poniżej gotowe ćwiczenie na system Weles3, w którym klasa ręcznie zaksięguje miesiąc kosztów i wyciąg bankowy.
Kilka kont, które trzeba znać#
Zanim uczniowie zaczną, wystarczy, że zapamiętają kilka kont, które wracają w każdej wspólnocie:
Ściąga z planu kont
131-…– rachunek bankowy wspólnoty201-…– rozrachunki z właścicielami lokali202-…– rozrachunki z dostawcami (kontrahentami)400-…– koszty700-…– przychody z opłat149-01– środki pieniężne w drodze (przelewy między własnymi rachunkami)
Plan kont w Weles3 jest wspólny dla wszystkich nieruchomości w bazie, a księguje się zawsze na kontach analitycznych, nie na samych syntetycznych. Numery konkretnych kont w bazie szkoły mogą się różnić od naszych przykładów, dlatego uczniowie sprawdzają je w zakładce Konta FK.
Przykład z bazy szkoleniowej TGN#
To przykład z naszej bazy szkoleniowej, na której przygotowujemy pomoc i wydruki. W bazie szkoły wspólnoty, lokale, osoby i kwoty są inne – uczniowie wykonują te same czynności na wspólnocie ze swojej bazy, a nasze liczby służą do zadań na kartce i do porównania.
Nasza wspólnota przykładowa (WIERZBOWA 20) co miesiąc dostaje te same faktury kosztowe i księguje je jednym dekretem. Uczniowie najpierw czytają ten dekret z wydruku, a potem sami wprowadzają dokumenty w bazie szkoły (w trybie testowym), na kontach swojej wspólnoty.
Przykład z bazy szkoleniowej TGN: dekret „Faktury 7 – Koszty Sierpień 2022” (6 336,91 zł)
| Faktura | Treść | Konto Wn (koszt) | Konto Ma (dostawca) | Kwota |
|---|---|---|---|---|
| FV/191/08/2022 | Woda i ścieki | 400-1-200 | 202-000000015 Zakład Wodno-Kanalizacyjny | 2 190,82 |
| FV/970/08/2022 | Deratyzacja | 400-2-001-003 | 202-000000012 Deratyzacja i Dezynsekcja | 241,79 |
| FV/682/08/2022 | Energia elektryczna części wspólnych | 400-2-001-005 | 202-000000013 Sprzedaż Prądu | 286,59 |
| FV/375/08/2022 | Konserwacja windy | 400-2-001-003 | 202-000000018 Serwis Dźwigów | 483,61 |
| FV/132/08/2022 | Wynagrodzenie zarządcy | 400-2-001-007 | 202-000000020 Biuro Zarządcy | 897,74 |
| FV/935/08/2022 | Sprzątanie części wspólnych | 400-2-001-002 | 202-000000014 Czysty Dom | 887,56 |
| FV/752/08/2022 | Konserwacja domofonu | 400-2-001-003 | 202-000000010 Instalacje Niskoprądowe | 172,80 |
| DO/08/2022 | Opłata za odpady (deklaracja) | 400-1-300 | 202-000000021 Gmina | 1 176,00 |
Wyciąg bankowy z lipca 2022 (fragment): wpłata Anny Pawłowskiej „OPŁATY M01 07/2022” 558,32 zł · zapłata FV/672/06/2022 dla Czysty Dom 974,41 zł · opłata za prowadzenie rachunku 5,00 zł · kapitalizacja odsetek 0,07 zł.
Do zrobienia w bazie szkoły (tryb testowy): zaksięgować fakturę za ciepło z podziałem (niżej) i wprowadzić ręcznie wyciąg z czterema podobnymi operacjami – konta właściciela, dostawcy i kosztów uczniowie wybierają z planu kont swojej wspólnoty.
Pełny wydruk dekretu i raportu bankowego jest w materiałach: dekret faktur – sierpień 2022 i raport bankowy lipiec–sierpień 2022.
Krok pierwszy: dodaj kontrahenta#
Faktury nie da się zaksięgować na dostawcę, którego nie ma w systemie. Zakładka Zasoby → menu Zasoby → Edytuj kontrahentów → Nowy. Uczniowie wpisują NIP i klikają Pobierz z REGON, a system sam uzupełnia nazwę i adres. Dalej Klucz (krótka nazwa, np. CZYSTYDOM), Konto bankowe, e-mail i telefon, na koniec Utwórz.
Kontrahenci są wspólni dla wszystkich nieruchomości w bazie, więc dodaje się ich tylko raz. Numer konta 202 system nadaje sam, każdemu kolejnemu dostawcy o jeden większy.
Krok drugi: zaksięguj fakturę za sprzątanie#
Zakładka Dekrety → menu Dokumenty → Dodaj dokument. W nagłówku:
Typ dokumentu FK→Faktury,Data księgowania→ zwykle ostatni dzień miesiąca,Opis dokumentu→ np. „Koszty 11-RRRR”.
Pozycja faktury – tak wygląda w naszym przykładzie (w bazie szkoły uczniowie wybierają konta swojej wspólnoty): Data pozycji → 2022-08-31, Termin płatności → 2022-09-21, Konto Wn → 400-2-001-002 Utrzymanie czystości, Konto Ma → 202-000000014 Czysty Dom Przykład, Dowód → FV/935/08/2022, Treść → „Sprzątanie części wspólnych”, Wartość → 887,56 (kwota brutto – wspólnota nie odlicza VAT), St. VAT bez zmian. Klik Dodaj.
Jest też pole Numer KSeF, w które wpisuje się numer faktury z Krajowego Systemu e-Faktur. W ćwiczeniu można je zostawić puste albo wpisać przykładowy numer, żeby uczniowie wiedzieli, że takie pole istnieje.

Krok trzeci: faktura za ciepło z podziałem#
Faktura za ciepło to jedna kwota do zapłaty, ale dwa różne koszty. W naszej wspólnocie przykładowej trafiliśmy tu na prawdziwą lukę: właściciele płacą zaliczki na c.o. (przychody 700-1-111 opłata stała i 700-1-112 opłata zmienna), ale nie było jeszcze ani faktur za ciepło, ani kont kosztów c.o. W bazie szkoły uczniowie najpierw sprawdzają, czy takie konta są, a potem:
- Jeśli kont brakuje, dodają podkonta kosztów na wzór przychodów, np. 400-1-111 „Centralne ogrzewanie – opłata stała” i 400-1-112 „Centralne ogrzewanie – opłata zmienna” (
Konta FK→Dodaj podkonto; poleNumerprzyjmuje tylko końcówkę, np. „111”). - Księgują fakturę dostawcy ciepła (kontrahent z bazy szkoły, numer konta 202 sprawdzają w oknie kontrahentów) na 2 211,65 zł, z czego 963,65 zł to opłata stała, a 1 248,00 zł opłata zmienna (13 GJ × 96,00 zł). W naszym przykładzie opłata stała odpowiada dokładnie temu, co właściciele płacą miesięcznie w zaliczkach (803,05 m² × 1,20 zł).
Dokumentacja pokazuje podział w trzech pozycjach:
- Pierwsza pozycja:
Konto Wnpuste,Konto Ma→ konto 202 dostawcy ciepła,Wartość→ 2 211,65. - Druga pozycja:
Konto Wn→ 400-1-111,Konto Mapuste,Wartość→ 963,65. - Trzecia pozycja:
Konto Wn→ 400-1-112,Konto Mapuste,Wartość→ 1 248,00.
Suma stron Winien i Ma się zgadza, a na kontach kosztów od razu widać podział potrzebny później do rozliczenia mediów.
Krok czwarty (dla wprawionych): faktura z VAT#
Większość wspólnot nie jest płatnikiem VAT, ale warto pokazać, jak wygląda księgowanie, gdy VAT ma znaczenie. Dokumentacja opisuje to w dwóch pozycjach:
Konto Wnpuste,Konto Ma→ 202-… serwis windy,Wartość→ 615,00 (brutto),St. VAT→ 23%. System sam podpowie kwotę VAT w poluVAT.Konto Wn→ 400-… konserwacja windy,Konto Mapuste,Wartość→ 500,00 (netto),St. VAT→ ND.
Przy pozycji z VAT są jeszcze pola Typ (np. podzielona płatność, środki trwałe, proporcja VAT) i Korekta. Służą do oznaczania pozycji w plikach JPK. W ćwiczeniu wystarczy je pokazać i zostawić domyślne.
Gdy wszystkie faktury są wpisane, uczniowie klikają Zatwierdź. Do dekretu można w każdej chwili wrócić przez zakładkę Dekrety → menu Dokumenty → Edytuj dokument. Większość zarządców prowadzi jeden dekret kosztów na miesiąc i dopisuje do niego kolejne faktury.
Krok piąty: wprowadź wyciąg bankowy#
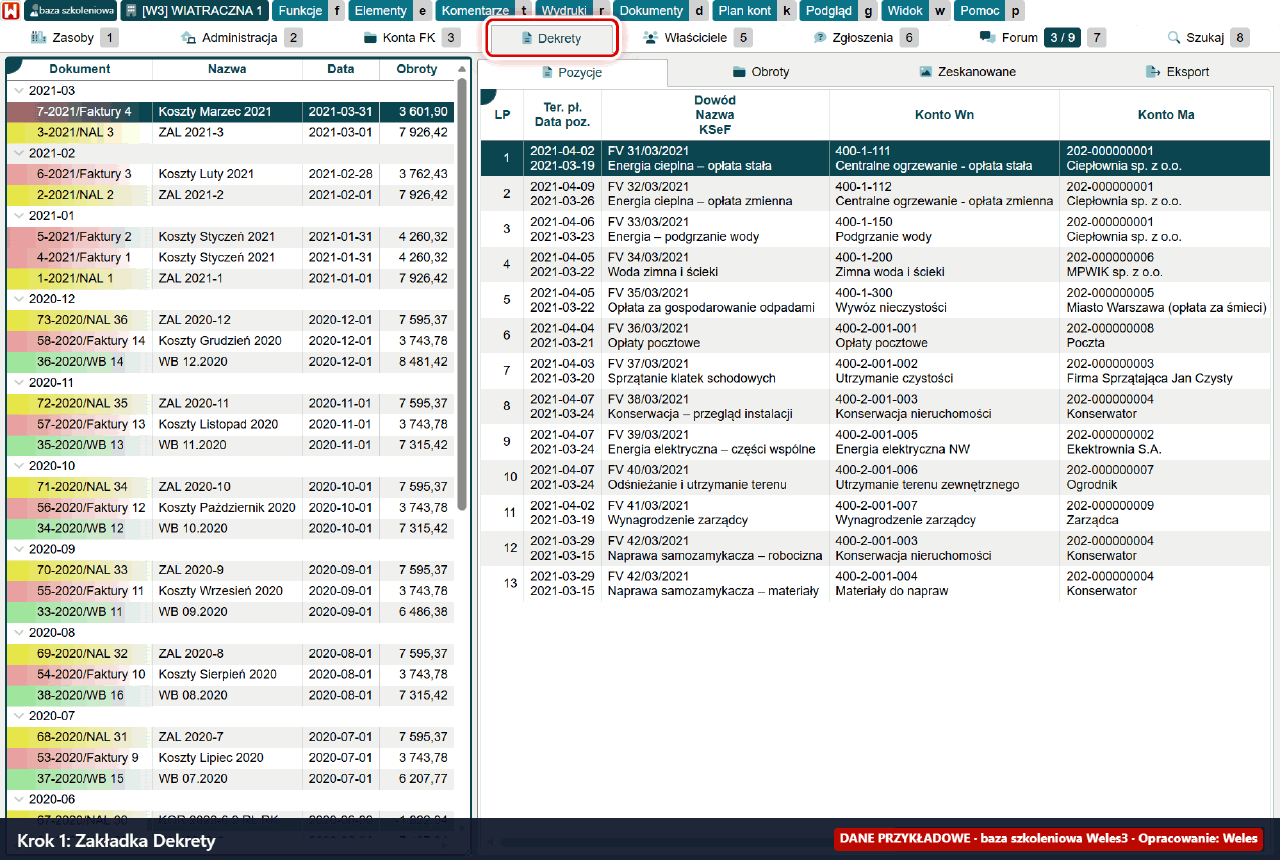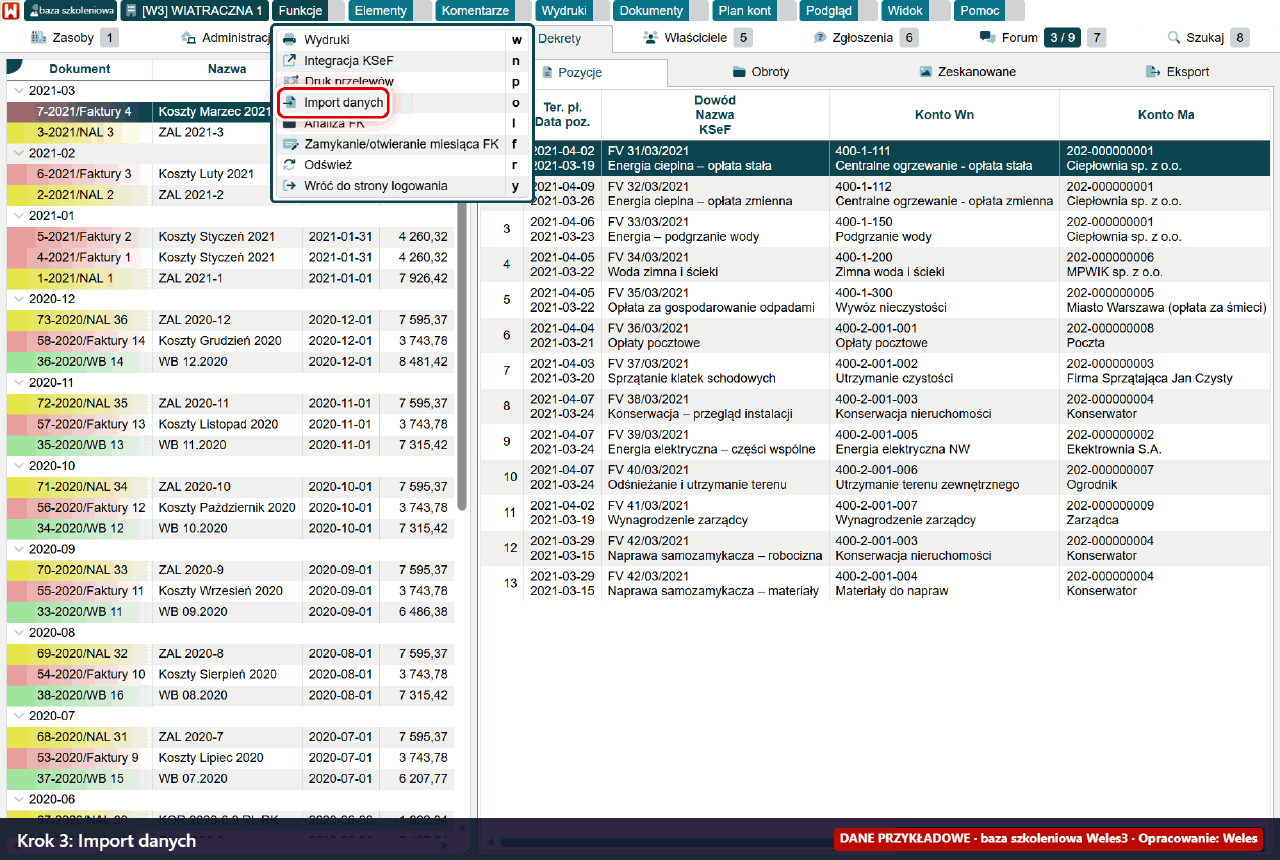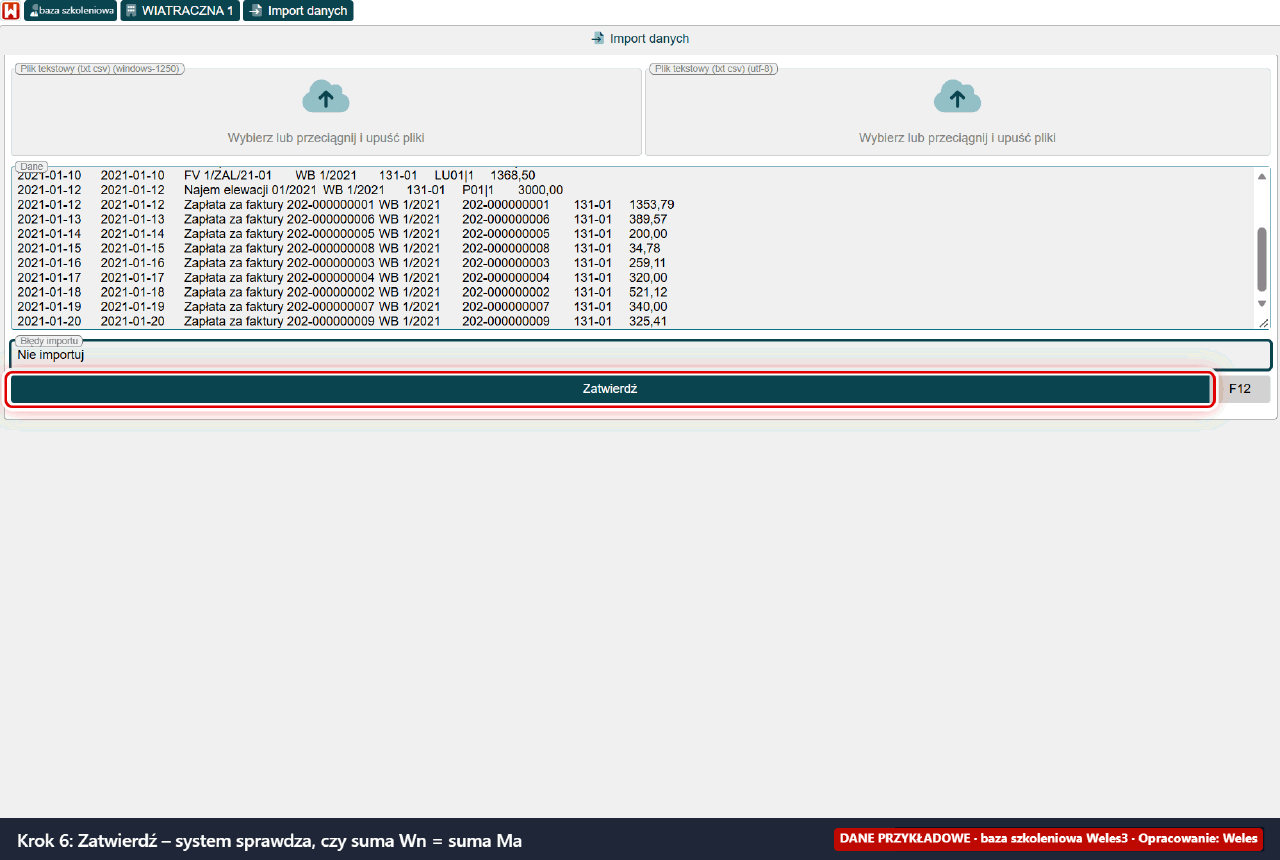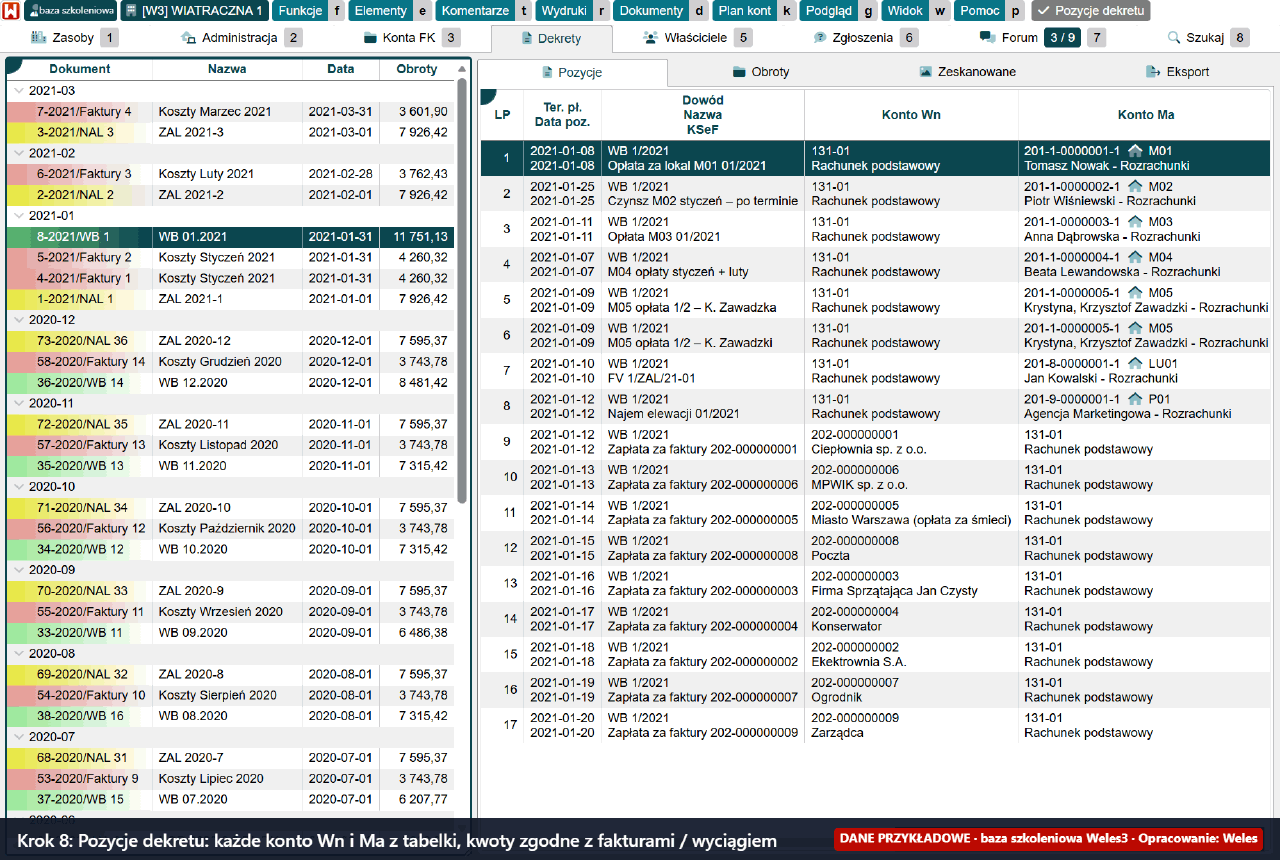
Wyciąg ma w Weles3 własną, uproszczoną formatkę: zakładka Dekrety → menu Dokumenty → Dodaj wyciąg bankowy. W nagłówku:
Konto→ rachunek bankowy wspólnoty,Data księgowania,Opis dokumentu→ np. „WB 11-RRRR”,Domykanie konta→Zbiorczo(pozycje zsumowane na dzień po stronie konta 13x) alboIndywidualnie(każda pozycja osobno).
Przy każdej pozycji uczniowie wybierają w polu Operacja, czy to uznanie (wpływ), czy obciążenie (wypływ), a potem wskazują konto drugiej strony:
Cztery operacje z wyciągu z naszej bazy (lipiec 2022) – w bazie szkoły wprowadzamy podobne
- Wpłata Anny Pawłowskiej „OPŁATY M01 07/2022”, 558,32 zł → uznanie,
Konto Ma→ 201-1-0000013-2 (Anna Pawłowska – Media i eksploatacja), - Zapłata FV/672/06/2022 dla Czysty Dom Przykład, 974,41 zł → obciążenie,
Konto Wn→ 202-000000014, - Opłata za prowadzenie rachunku, 5,00 zł → obciążenie,
Konto Wn→ 400-2-001-008 Opłaty i prowizje bankowe, - Kapitalizacja odsetek, 0,07 zł → uznanie,
Konto Ma→ przychody finansowe. W naszej bazie szkoleniowej ta kwota trafiła na 240-01 Wpłaty do wyjaśnienia – to błąd ustawień, opisany w „Trudnych miejscach”.
Na koniec Zatwierdź. Uczniowie sprawdzają w zakładce Konta FK, jak zmieniło się saldo dostawcy i właściciela z ich wyciągu. Ciekawostka z naszego przykładu: M01 wpłaciła 558,32 zł, a zaliczka wynosi ok. 658 zł – na kartotece zostaje zaległość. Wracamy do niej w modułach 12 i 21.

Krok szósty (dla ambitnych): popraw błąd i powiel dekret#
Dwie umiejętności, które oszczędzają księgowej godziny pracy:
- Poprawa pozycji. W
Edytuj dokumentkliknięcie[X]przy pozycji przenosi ją do górnej części okna. Tam można ją poprawić (np. zmienić dostawcę) i dodać ponownie przyciskiemDodaj, albo po prostu jej nie dodawać, jeśli ma zniknąć. Dekretów księgowanych przez system (np. NAL, ODS) edytować się nie da. - Powielenie dekretu. Przycisk
Eksportw zakładceDekretypobiera dekret do pliku CSV. W arkuszu wystarczy funkcją „Znajdź i zamień” podmienić rok i miesiąc, skopiować tabelkę i wkleić ją w menuFunkcje→Import danych. Suma obrotów Winien i Ma musi się zgadzać, inaczej system zgłosi błąd.
Dla ambitnych: kredyt na remont dachu#
Wspólnoty często finansują duże remonty kredytem. Dokumentacja Księgowanie kredytu podaje schemat, który uczniowie mogą rozpisać na kontach teowych (kwoty z dokumentacji):
| Operacja | Konto Wn | Konto Ma | Kwota |
|---|---|---|---|
| Przyznanie kredytu | 132 Rachunek kredytu | 210 Rozliczenie kredytu | 100 000,00 |
| Faktura za remont | 400-3 Koszty remontów | 202 Kontrahent | 100 000,00 |
| Zapłata wykonawcy | 202 Kontrahent | 132 Rachunek kredytu | 100 000,00 |
| Rata kredytu (z rachunku bieżącego) | – | 131 Rachunek bieżący | 4 000,00 |
| w tym spłata kapitału | 210 Rozliczenie kredytu | – | 3 000,00 |
| w tym odsetki | 400-3 Koszty kredytu | – | 1 000,00 |
Pytania do klasy: ile wynosi saldo konta 210 po pierwszej racie? Dlaczego odsetki od kredytu są kosztem wspólnoty, a spłata kapitału nie? Numery kont w bazie szkoły mogą się różnić – uczniowie sprawdzają je w zakładce Konta FK.
Nagranie z bazy szkoleniowej#
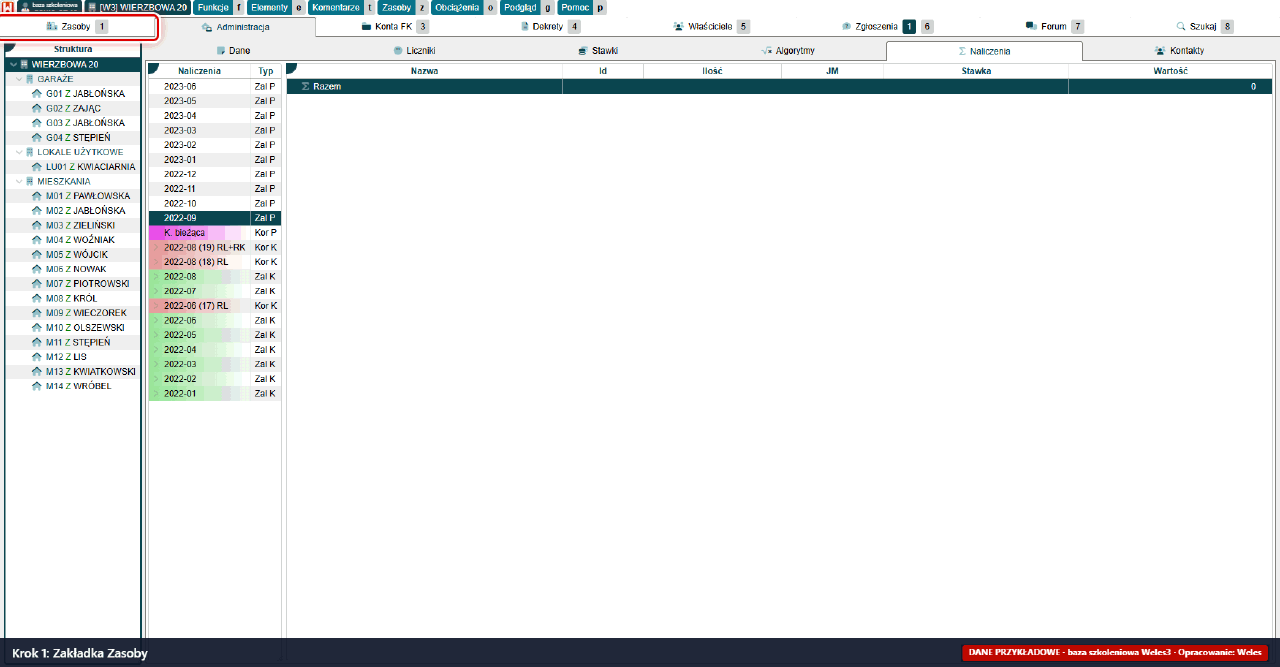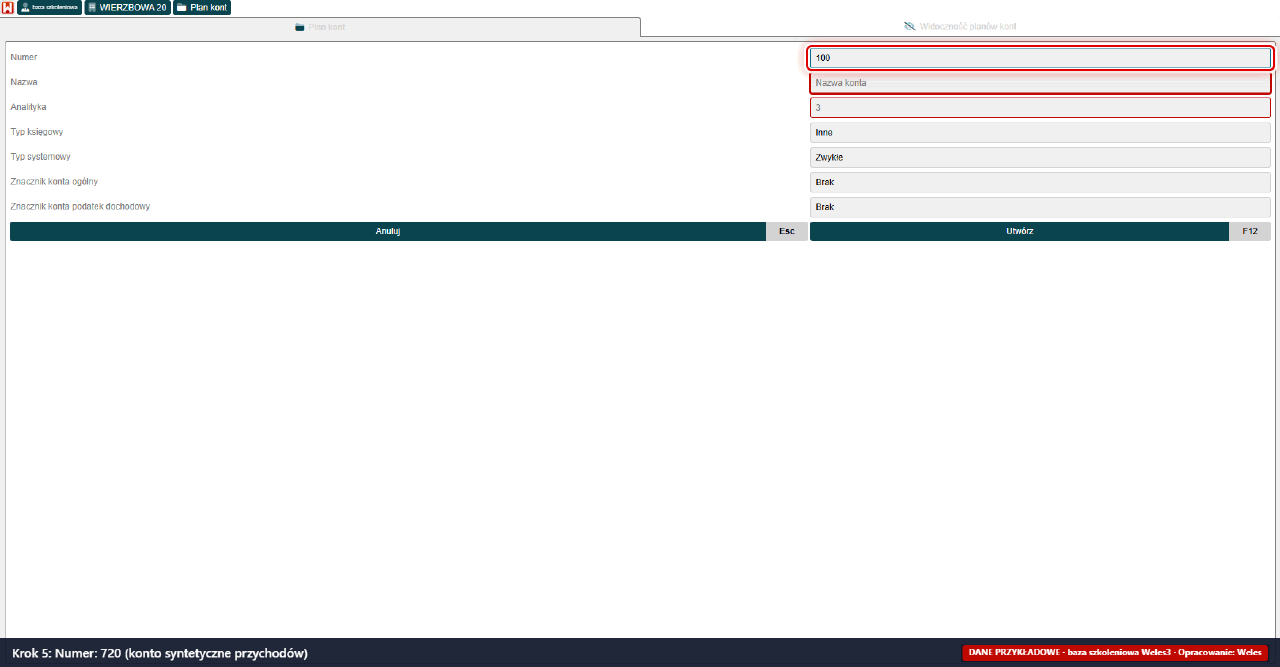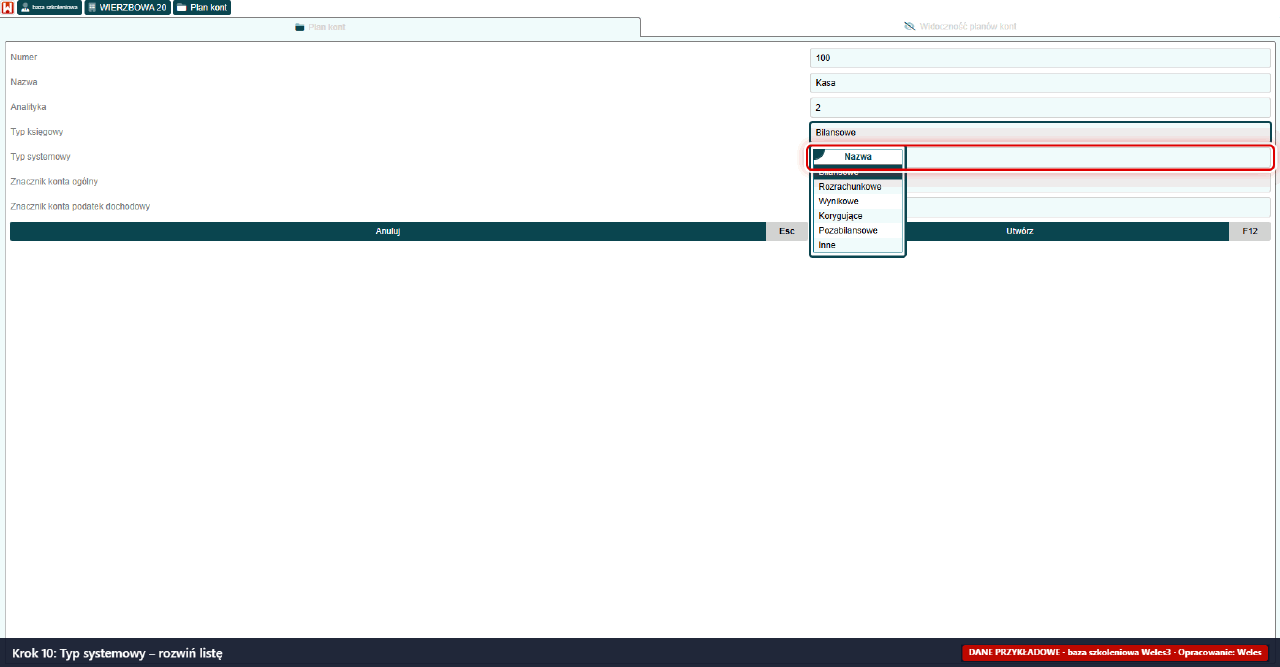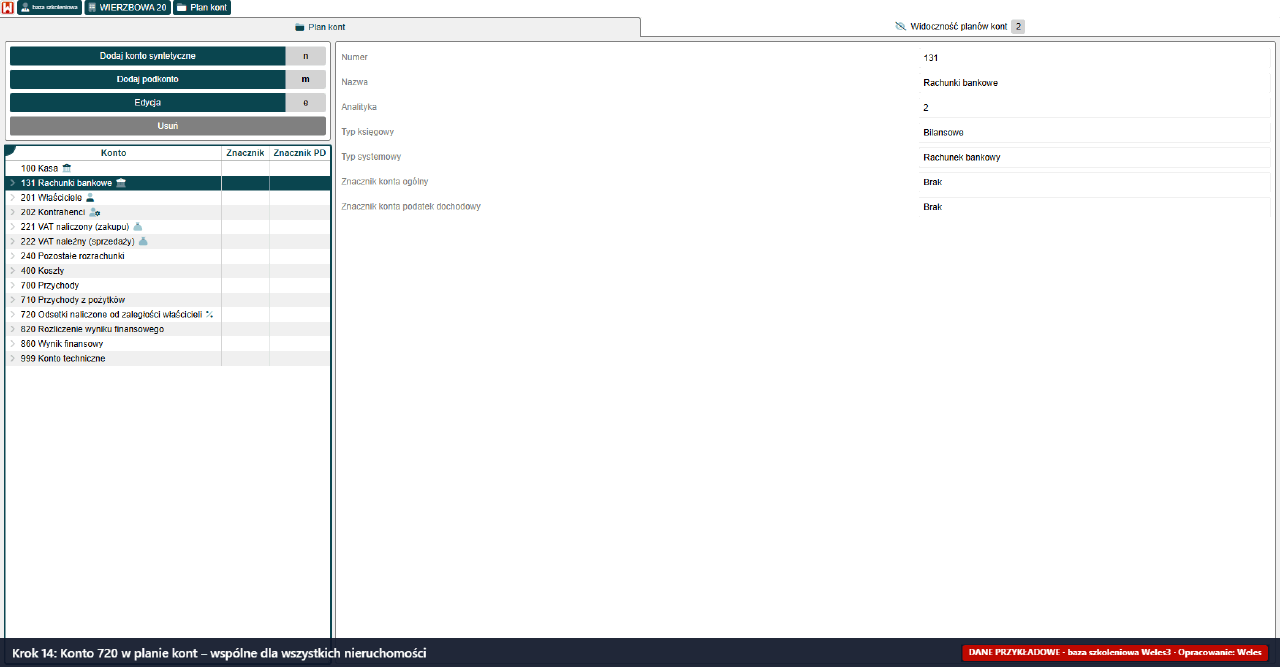
Jeśli wspólnota przyjmuje gotówkę, potrzebne jest konto typu „Kasa”. Bez niego wydruk „Raport kasowy” nie pokaże żadnych danych.
Trudne miejsca i najczęstsze problemy#
| Co widzi uczeń | Dlaczego tak jest | Co zrobić |
|---|---|---|
Po imporcie dekretu lista w Dekrety jest pusta, więc uczeń importuje drugi raz | Lista odświeża się dopiero po Funkcje → Odśwież. W naszej bazie szkoleniowej (LIPOWA 3) skończyło się to podwójnie zaksięgowanymi fakturami. | Zasada: najpierw Odśwież, potem ewentualnie import. Duplikat: Edytuj dokument → X przy pozycjach → Zatwierdź → Odśwież → Usuń dokument. |
Usuń dokument jest nieaktywne | Usunąć można tylko pusty dekret. | Najpierw usunąć wszystkie pozycje (X), zatwierdzić, dopiero potem usunąć dokument. |
| Nie ma konta kosztów, na które trzeba zaksięgować fakturę (np. c.o. w naszej wspólnocie przykładowej) | Plan kont jest wspólny dla bazy, analityki dodaje się w miarę potrzeb. | Konta FK → Dodaj podkonto. Pole Numer przyjmuje tylko końcówkę („111”, a nie „400-1-111”) i podpowiada istniejące nazwy. |
| Nowy dostawca ma konto 202 o numerze, którego uczeń się nie spodziewał | Numery 202-000000NNN nadaje system według kolejności zakładania kontrahentów w całej bazie. | Sprawdzać numer w Konta FK albo przy kontrahencie, nie zgadywać. |
| Kapitalizacja odsetek z banku trafiła na 240-01 Wpłaty do wyjaśnienia (przypadek z naszej bazy, lipiec 2022) | W ustawieniach rachunku bankowego jako konto „pozycji nierozpoznanych Ma (odsetki)” ustawiono 240-01. | Dokumentacja zaleca tu konto przychodów finansowych (7xx). Poprawić ustawienia rachunku, a dekret przeksięgować. |
| Dekret NAL albo ODS nie daje się edytować | Dokumenty tworzone przez system (naliczenia, odsetki) nie są edytowalne. | Błąd poprawia się u źródła (dane, korekta), nie w dekrecie. |
| W jednym dekrecie WB uczeń chce wpisać wpłaty na dwa rachunki | Jeden dekret WB = jeden rachunek. | Osobny wyciąg dla 131-01 i 131-02; przelew między nimi przez 149-01 Środki pieniężne w drodze (numer według planu kont). |
Plan lekcji#
Moduł 5 serii ćwiczeń na Weles3: 3 lekcje po 45 minut, czwarta dla chętnych. Wymaga modułu 0; najlepiej po module 2.
Lekcja 1: Winien i Ma na kartce (bez komputera)#
- Cele: uczeń wyjaśnia, do czego służą konta 131, 201, 202, 400 i 700; zapisuje prostą operację po dwóch stronach kont; wskazuje, jak faktura i przelew zmieniają saldo dostawcy.
- Kryteria sukcesu: uczeń poprawnie zapisuje na kontach teowych operacje z zadania A, a saldo dostawcy po zapłacie wynosi zero.
- Metody i formy: wykład z przykładami, ćwiczenie rachunkowe, praca w parach.
- Środki: tablica, karta z kontami teowymi, ściąga z planu kont (ramka powyżej).
- Przebieg: wstęp (10 min): „wspólnota jak mała firma” – skąd ma pieniądze i na co je wydaje · część główna (25 min): zadanie A w parach · podsumowanie (10 min): wspólne sprawdzenie na tablicy.
- Sprawdzenie: zadanie A oddane nauczycielowi.
Lekcja 2: kontrahent i faktury kosztowe#
- Cele: uczeń dodaje kontrahenta, księguje fakturę kosztową, dzieli fakturę na kilka kont kosztów i (wariant) księguje fakturę z VAT.
- Kryteria sukcesu: uczeń czyta przykładowy dekret z sierpnia 2022 (koszt, dostawca, termin), w bazie szkoły w razie potrzeby dodaje konta kosztów c.o., a faktura za ciepło jest podzielona na 963,65 zł i 1 248,00 zł i się bilansuje.
- Metody i formy: pokaz z objaśnieniem, ćwiczenie w systemie, praca indywidualna.
- Środki: komputery z bazą testową, wydruk dekretu faktur z sierpnia 2022 z materiałów.
- Przebieg: wstęp (10 min): droga dokumentu – faktura trafia do zarządcy, sprawdzenie, księgowanie · część główna (25 min): kroki pierwszy, drugi i trzeci (czwarty dla szybszych) · podsumowanie (10 min): porównanie sald kont kosztów i dostawców w zakładce
Konta FK. - Sprawdzenie: uczeń pokazuje dekret kosztów i saldo dostawcy.
Lekcja 3: wyciąg bankowy#
- Cele: uczeń wprowadza wyciąg bankowy z wpłatą, zapłatą, prowizją i odsetkami, wskazując właściwe konta przeciwstawne.
- Kryteria sukcesu: cztery operacje wyciągu są na właściwych kontach wspólnoty z bazy szkoły, a uczeń wyjaśnia, dlaczego w naszym przykładzie odsetki bankowe nie powinny trafić na 240-01.
- Metody i formy: ćwiczenie w systemie, praca indywidualna, kontrola w parach.
- Środki: komputery z bazą testową, wydruk raportu bankowego lipiec–sierpień 2022 z materiałów.
- Przebieg: wstęp (10 min): uznanie a obciążenie rachunku, zadanie B · część główna (25 min): krok piąty · podsumowanie (10 min): partner sprawdza salda według listy kontrolnej.
- Sprawdzenie: lista kontrolna sald.
Lekcja 4 (dla chętnych): poprawianie i powielanie dekretów#
Krok szósty: poprawa błędnej pozycji, przelew między rachunkami przez konto 149-01, powielenie dekretu przez eksport i import. Dla najszybszych: kredyt na remont rozpisany na kontach teowych według tabeli z sekcji „Dla ambitnych”.
Do omówienia z klasą#
- Dlaczego wspólnota prowadzi księgi? Komu zarządca musi pokazać, na co wydano pieniądze właścicieli?
- Faktura trafia do zarządcy. Co sprawdzić przed zaksięgowaniem? Dane nabywcy, kwoty, termin płatności, czy usługa naprawdę została wykonana.
- Po co dzielić koszt ciepła? Związek z późniejszym rozliczaniem mediów (moduł 10) i rozliczeniem kosztów (moduł 11).
- Numery kont w bazie szkoły. Plan kont może różnić się między wspólnotami i firmami; ważniejsze od numeru jest rozumienie, czym jest konto.
Zadania bez komputera#
- Zadanie A: konta teowe. Zapisz na kontach: (1) faktura FV/935/08/2022 za sprzątanie 887,56 zł (400-2-001-002 i 202-000000014), (2) zapłata tej faktury z rachunku 131-01, (3) wpłata Anny Pawłowskiej 558,32 zł (131-01 i 201-1-0000013-2). Jakie jest saldo dostawcy po zapłacie?
- Zadanie B: uznanie czy obciążenie? Uczniowie klasyfikują cztery operacje z lipcowego wyciągu (wpłata M01, zapłata FV/672/06/2022, opłata za rachunek, kapitalizacja odsetek) i wskazują konto drugiej strony.
- Zadanie C: podział faktury. Faktura za ciepło 2 211,65 zł: 963,65 zł opłata stała i 1 248,00 zł zmienna. Zapisz trzy pozycje dekretu tak, jak wprowadzisz je do systemu.
- Zadanie D: czytamy dekret. Na wydruku dekretu z sierpnia 2022 znajdź: który dostawca ma najwcześniejszy termin płatności, które trzy faktury trafiły na to samo konto kosztów i dlaczego opłata za odpady ma inną datę pozycji niż pozostałe faktury.
Wsparcie i rozszerzenia#
- Dla potrzebujących wsparcia: tabela „operacja → konto Winien → konto Ma” do wglądu podczas pracy.
- Dla szybszych: faktura z VAT (krok czwarty) i przelew między dwoma rachunkami wspólnoty.
Plan awaryjny#
Bez systemu: lekcja 1 działa w całości, a lekcje 2 i 3 można przeprowadzić „na papierze” – uczniowie wypełniają wzory dekretu i wyciągu, które na kolejnych zajęciach przepiszą do systemu.
Materiały do tego modułu#
- Karta pracy – moduł 5 (PDF) – zadania dla ucznia do druku.
- Generator faktur kosztowych – więcej faktur do ćwiczeń w układzie KSeF (dane przykładowe); ciąg dalszy w module 23.
- Plan kont do ćwiczeń (CSV) – uproszczony plan kont wspólnoty.
- Klucz odpowiedzi do kart pracy (PDF) – dla nauczyciela.
- Plan nauczania – wszystkie moduły w zalecanej kolejności.
- Przykładowe wydruki z bazy szkoleniowej TGN: Dekret faktur kosztowych – sierpień 2022 (PDF), Raport bankowy lipiec–sierpień 2022 (PDF) i Raport kasowy – sierpień 2022 (PDF). W przewodniku po wydrukach: Dekrety → Pozycje, Raport bankowy, Raport kasowy.
Dlaczego to ważne ćwiczenie#
Bez kosztów zaksięgowanych na właściwych kontach nie da się zrobić ani rozliczenia mediów, ani sprawozdania finansowego, ani zamknięcia roku. Uczeń, który sam zaksięguje fakturę i zobaczy, jak saldo dostawcy znika po przelewie, zaczyna rozumieć księgowość wspólnoty jako logiczną całość, a nie zbiór tajemniczych numerów. Po tym ćwiczeniu warto przejść do importu wyciągu bankowego, który robi to samo automatycznie.
System Weles3 jest dostępny dla szkół w ramach programu Weles3 dla Szkół. Jeśli chcesz, żeby Twoi uczniowie ćwiczyli na prawdziwym programie branżowym, napisz do nas przez formularz kontaktowy.
Najczęstsze pytania
Na jakich kontach księguje się fakturę kosztową wspólnoty?
Zazwyczaj po stronie Winien konto kosztów 400-…, a po stronie Ma konto rozrachunkowe dostawcy 202-…. Kwotą jest wartość brutto z faktury.
Jak zaksięgować jedną fakturę na kilka kont kosztowych?
W pierwszej pozycji wykazuje się całą kwotę na koncie dostawcy (Ma 202, Winien puste), a w kolejnych pozycjach dzieli się ją na konta kosztów (Winien 400, Ma puste).
Co zrobić z przelewem między dwoma rachunkami wspólnoty?
Każdy rachunek ma własny dekret WB, a przepływ pieniędzy między rachunkami księguje się przez konto 149-01 Środki pieniężne w drodze.